Θα συνεισφέρει δημογραφικά ο “κουμπαράς” του Μητσοτάκη;
22/09/2026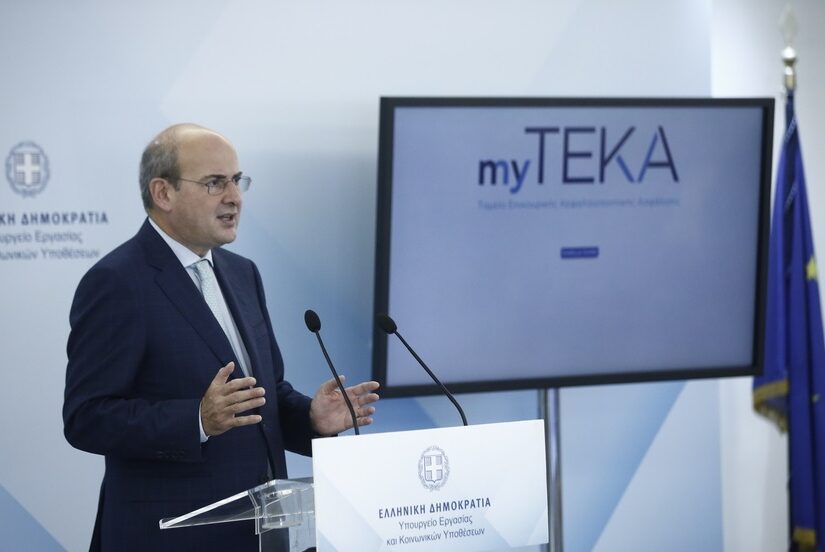

Η κεφαλαιοποίηση της επικουρικής ασφάλισης και η υποχρεωτική αποταμίευση των νέων γενεών με την ίδρυση (Ν.4826/2921) του Ταμείου Κεφαλαιοποιητικής Επικουρικής Ασφάλισης (ΤΕΚΑ) στην χώρα μας ακολουθείται από την δημιουργία κεφαλαιοποιητικού αποταμιευτικού “κουμπαρά” για κάθε παιδί που γεννήθηκε τα δύο τελευταία έτη και για όσα θα γεννηθούν από εδώ και στο εξής.
Η εισφορά του κράτους θα αντιστοιχεί με την εισφορά των γονέων με ανώτερο όριο τα 100 ευρώ τον μήνα (1.200 ευρώ το χρόνο) όριο το οποίο θα αυξάνεται κατά 10% κάθε πέντε χρόνια. Προφανώς με αυτή την αύξηση προσδοκάται η προστασία της αξίας των 100 ευρώ από τον πληθωρισμό, εάν λάβουμε υπόψη τον στόχο της Ευρωπαϊκής Κεντρικής Τράπεζας (ΕΚΤ) για ετήσιο πληθωρισμό 2%, δεδομένου ότι με 2% πληθωρισμό, σε πέντε έτη καλύπτεται η αύξηση του 10%, υπό την προϋπόθεση ότι ο πληθωρισμός δεν θα υπερβαίνει ετησίως το 2%.
Όμως, το ερώτημα που προκύπτει από επιστημονικο-τεχνική και ουσιαστική άποψη είναι πως η δημιουργία του κεφαλαιοποιητικού αποταμιευτικού “κουμπαρά” χαρακτηρίστηκε και εντάχθηκε στην κατηγορία των μέτρων δημογραφικής πολιτικής, με στόχο την αύξηση των γεννήσεων στην Ελλάδα – οι οποίες από το 2010 και μετά υπολείπονται των θανάτων και ειδικότερα, μετά το 2019 όπου παρουσιάζουν συνθήκες κατάρρευσης, δημιουργείται κάθε χρόνο αρνητικό ρεκόρ – το οποίο το 2025 προσέγγισε το ιστορικό αρνητικό ρεκόρ του δείκτη γονιμότητας των 1,20 παιδιών ανά γυναίκα σε αναπαραγωγική ηλικία χαμηλότερα και από το 1999, έτος στο οποίο είχε παρατηρηθεί ο χαμηλότερος δείκτης γονιμότητας, 1,23 παιδιά ανά γυναίκα σε αναπαραγωγική ηλικία (Διάγραμμα 1).
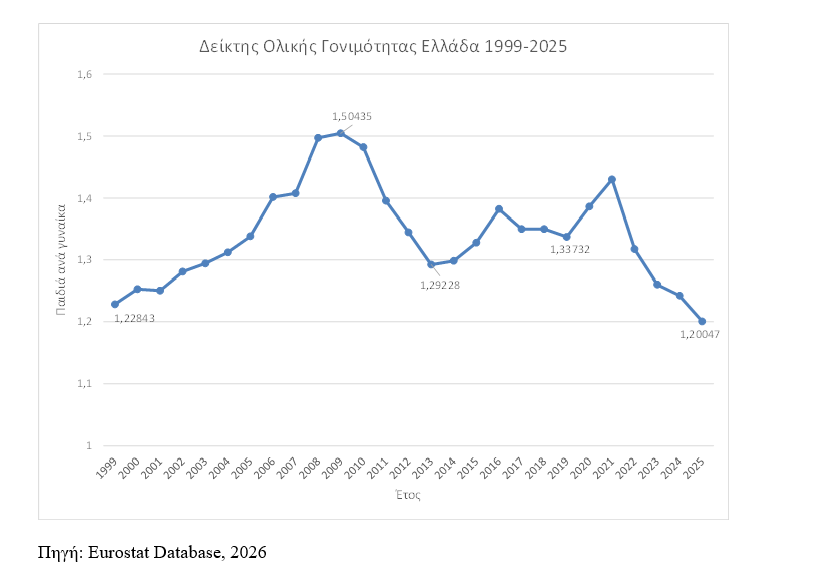
Όμως, από την εξειδίκευση των μέτρων και την συνολική αποτίμηση του κόστους του συγκεκριμένου μέτρου προκύπτει ότι λήφθηκε υπόψη ότι θα συμμετέχει μόλις το 30% των ετήσιων γεννήσεων, γεγονός που προδιαγράφει την αδυναμία συμβολής του μέτρου στην αύξηση των γεννήσεων.
Τούτου δοθέντος αναδεικνύεται ότι το κόστος θα προσεγγίσει το 2040 μόλις τα 500 εκατ. ευρώ, ενώ εάν το συγκεκριμένο μέτρο οδηγούσε στην αύξηση των γεννήσεων τότε θα είχε ως στόχο τουλάχιστον οι γεννήσεις να αυξηθούν από τις 65.000 το 2025 στις 80.000 μέχρι το 2030, προσεγγίζοντας τις 83.000 γεννήσεις του έτους 2019, λαμβάνοντας υπόψη ότι θα συμμετέχουν στον αποταμιευτικό “κουμπαρά” όλα τα παιδιά που θα γεννιούνται κάθε χρόνο από το 2027 και μετά. Όμως, σε μια τέτοια προοπτική το ετήσιο κόστος μετά το 2035 θα ήταν 2,2 δισ. ευρώ.
Έτσι αναδεικνύεται ότι το συγκεκριμένο μέτρο δεν μπορεί να υποστηριχθεί ότι αποτελεί μέρος μίας στρατηγικής δημογραφικής πολιτικής, αλλά αντίθετα αποτελεί ένα μέτρο στήριξης της προωθούμενης από την Ευρωπαϊκή Ένωση πολιτικής για την Ένωση των Αποταμιεύσεων και Επενδύσεων (Savings & Investments Union – SIU), προκειμένου οι πολίτες να “ωθηθούν” (Nudge, Thaler & Sunstein, 2010) να μεταφέρουν τις αποταμιεύσεις ύψους 10 τρισ. ευρώ (αδρανές κεφάλαιο κατά την von der Leyen) στις κεφαλαιαγορές, χωρίς όμως να υπάρχει καμία εγγύηση για τον επενδυτικό κίνδυνο των αγορών, δεδομένου ότι τον κίνδυνο αυτόν θα τον επωμιστούν εξ’ ολοκλήρου οι πολίτες.
Έναν κίνδυνο τον οποίον οι ευρωπαίοι πολίτες, μετά την χρηματοπιστωτική κρίση του 2008 και τη πρόσφατη πληθωριστική κρίση, θέλουν να αποφύγουν και γι’ αυτό διατηρούν τις αποταμιεύσεις τους σε καταθέσεις, παρά το γεγονός ότι πολιτικοί και ειδικοί εμφανίζονται να θεωρούν τους πολίτες χρηματοοικονομικά αναλφάβητους που δεν αναλαμβάνουν επενδυτικό κίνδυνο και δεν τοποθετούν τα χρήματά τους στις κεφαλαιαγορές, προκειμένου να χρηματοδοτηθούν, όπως υποστηρίζουν, οι επενδύσεις στην Ευρώπη.
Τα άλλα προβλήματα με τον “κουμπαρά”
Επιπλέον εκτός των προαναφερομένων προβλημάτων του προτεινόμενου κεφαλαιοποιητικού αποταμιευτικού “κουμπαρά” (μη αύξηση των γεννήσεων στην Ελλάδα και μεταφορά των αποταμιεύσεων στις κεφαλαιαγορές) στα πραγματοποιηθέντα σενάρια ελήφθησαν υπόψη αποδόσεις της τάξης του 3%, 5% και 7%, προσεγγίζοντας έτσι το υποτιθέμενο συσσωρευθέν ποσό μετά από 18 έτη μέχρι και τα 93.000 ευρώ (υπόθεση ομαλών οικονομικών εξελίξεων) και επιτυγχάνοντας 7% απόδοση επενδύσεων κάθε χρόνο για 18 συνεχόμενα έτη, όταν η ίδια η Ευρωπαϊκή Επιτροπή στις μελέτες του Ageing Working Group για τα κεφαλαιοποιητικά ταμεία λαμβάνει υπόψη ως ετήσια μακροχρόνια απόδοση το 2%.
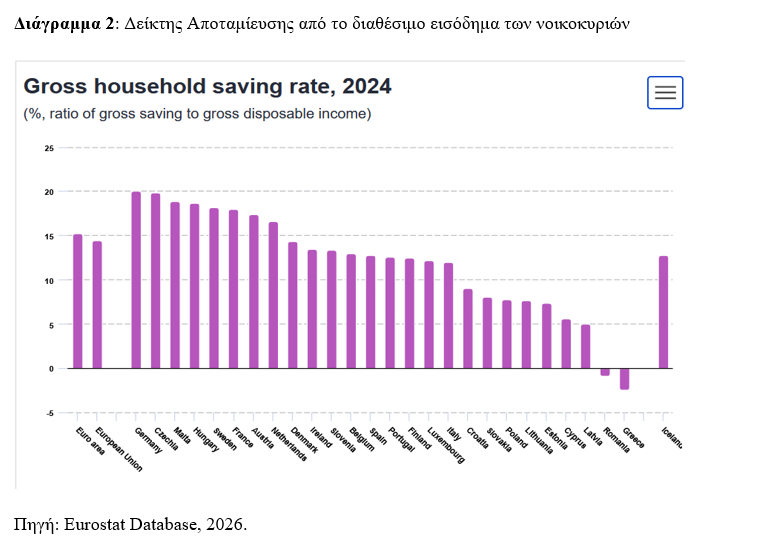
Αυτό σημαίνει ότι θα αναληφθεί ένας υψηλός επενδυτικός κίνδυνος τον οποίο θα αναλάβει ο ασφαλισμένος και φυσικά οι φορολογούμενοι δεδομένου ότι η κρατική εισφορά χρηματοδοτείται από τους φορολογούμενους. Παράλληλα ένα πρόβλημα ακόμη το οποίο παραλείπεται να εκτιμηθεί είναι η δυνατότητα αποταμίευσης της πλειοψηφίας των πολιτών, δεδομένου ότι η Ελλάδα κατέχει την τελευταία θέση στην Ευρώπη με αρνητικό δείκτη αποταμίευσης (Διάγραμμα 2), αναδεικνύοντας ότι το πραγματικό διαθέσιμο εισόδημα (ετήσιο διαθέσιμο εισόδημα 22,3% χαμηλότερο από το 2020) στην χώρα μας δεν επαρκεί για την κάλυψη των ετήσιων αναγκών διαβίωσης.