Η άγρια Δύση των ομολόγων
14/10/2026

Μία μεγάλη μείωση ρευστότητας απειλεί τους δανεισμούς του δημοσίου, από την στιγμή που οι συναλλασσόμενοι στις αγορές ομολόγων πιέζουν συνεχώς για μεγαλύτερες αποδόσεις, απειλώντας την βιωσιμότητα του χρέους στην Ευρώπη, στις ΗΠΑ, στην Ιαπωνία και σε άλλες χώρες.
Οι μεγάλοι θεσμικοί επενδυτές επιστρέφουν σε κατάσταση επιφυλακής, παρακολουθώντας προσεκτικά και αναλύοντας εξονυχιστικά τις παραμέτρους σε κάθε μεγάλη αγορά χρέους ταυτόχρονα. Με τα ελλείμματα να διογκώνονται επικίνδυνα, τις δαπάνες να αυξάνονται ανεξέλεγκτα και τις τιμές του αργού πετρελαίου να εκτινάσσονται, οι επενδυτές επανεκτιμούν την άσκηση του ελέγχου τους σε αγορές, που κάποτε φάνταζαν θωρακισμένες από πλήγματα, με συνέπεια τα επιτόκια των ομολόγων να αυξάνονται συνεχώς, χωρίς τάσεις αναστροφής.
Η εξέγερση εκτείνεται στην Ευρώπη, στις ΗΠΑ, στην Ιαπωνία, αλλά και σε άλλες χώρες, από την στιγμή που οι συνέπειες του πολέμου στο Ιράν διευρύνονται, υποχρεώνοντας σε αναθεωρήσεις των εκτιμήσεων για τις οικονομικές τροχιές και τις ανάλογες των τιμών στις αγορές. Οι συνθήκες επιβάλλουν την εστίαση της προσοχής σε ένα πρόβλημα που παραμένει στο περιθώριο επί μία και πλέον δεκαετία και αφορά απλώς την υπερπροσφορά στις αγορές χρέους.
Το παγκόσμιο χρέος υπερβαίνει τα $365 τρισεκατομμύρια στις αρχές του 2026 και εμφανίζεται επταπλάσιο από το άθροισμα της οικονομικής απόδοσης των ΗΠΑ και της Κίνας, σύμφωνα με το Ινστιτούτο Διεθνούς Χρηματοοικονομίας. Κατά συνέπεια δεν αποτελεί τυχαίο γεγονός το ότι ο Αμερικανός πρόεδρος Ντόναλντ Τραμπ και ο Κινέζος ομόλογός του Xi Jinping δίδουν πρόσφατα μία παράσταση συνεργασίας στην αμερικανική πρωτεύουσα, χωρίς όμως ουσιαστικό περιεχόμενο.
Ο οικονομολόγος της Union Bancaire Privée Carlos Casanova, θεωρεί πως «η διάσκεψη των δύο προέδρων καταλήγει στην επέκταση επί ένα δίμηνο της εμπορικής εκεχειρίας ΗΠΑ-Κίνας, χωρίς όμως άλλα σημαντικά αποτελέσματα. Η συνάντηση εστιάζεται κυρίως στην διαχείριση των διμερών εντάσεων, τον ανταγωνισμό στην Τεχνητή Νοημοσύνη (ΑΙ), τον έλεγχο των ημιαγωγών, τις κινεζικές επενδύσεις στις ΗΠΑ και στο χρόνιο ζήτημα της Ταϊβάν». Ενώ πάντως οι δύο πρόεδροι συσκέπτονται, οι αγορές ομολόγων εκπέμπουν σήματα συναγερμού για το χαοτικό παγκόσμιο περιβάλλον που πρόκειται να αντιμετωπίσουν οι δύο μεγαλύτερες οικονομίες του πλανήτη, προς τα τέλη του 2026.
Σύμφωνα με τον Διευθύνοντα Σύμβουλο της deVere Group Nigel Green, «κάθε μεγάλη ομολογιακή αγορά υπερθερμαίνεται ταυτόχρονα και όσοι επενδυτές έχουν λάβει θέσεις αναμένοντας έναν παγκόσμιο κύκλο Πιστωτικής Επέκτασης (QE), αντιλαμβάνονται πλέον πως παγιδεύονται»
Σήματα συναγερμού για τα επιτόκια
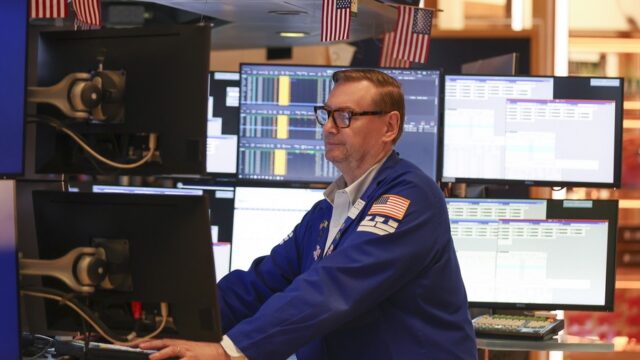
Η Ιαπωνία εκπέμπει το πρώτο σήμα συναγερμού, όταν το επιτόκιο του δεκαετούς ομολόγου για πρώτη φορά μετά από μία τριακονταετία διασπά το επικίνδυνο ψυχολογικά όριο του 3%. Ακολουθούν τα αμερικανικά, όπου την αποκαλούμενη “Μαύρη Τετάρτη” στην λήξη του Σεπτεμβρίου, τα επιτόκια του δεκαετούς διασπούν ανοδικά μετά από μία εικοσαετία το επίφοβο όριο του 5%, ενώ τα επιτόκια των τριακονταετών αναρριχώνται στα υψηλότερα επίπεδα των τελευταίων 22 ετών.
Στην Ευρώπη η απόδοση του γαλλικού δεκαετούς ομολόγου διασπά ανοδικά το 4,8%, επαναφέροντας μνήμες της περιόδου μετά την μεγάλη χρηματοοικονομική κρίση του 20008. Στην Ιταλία οι ανάλογες αποδόσεις κινούνται προς το 4,7%, στην Ελλάδα προς το 4,5% και στην Γερμανία το επιτόκιο του τριακονταετούς υπερβαίνει το 3,85% και του δεκαετούς το 3,65%, στα υψηλότερα επίπεδα από το 2011.
Ο οικονομολόγος της Capital Economics που ειδικεύεται στις αναδυόμενες αγορές, John Higgins, παρατηρεί πως ορισμένοι αντιμετωπίζουν το όριο του 5% του αμερικανικού δεκαετούς με την ιδιότητα ενός δυνητικού επιπέδου κατάρρευσης, και αν και ο ίδιος δεν πείθεται για τις συνέπειες του συγκεκριμένου ορίου, επισημαίνει ότι οι υψηλότερες αποδόσεις απειλούν την χρηματοοικονομική βιωσιμότητα των ΗΠΑ και την αγορά των μετοχών.
Η οικονομολόγος Megan Horneman, της Verdence Capital, προειδοποιεί ότι η καμπύλη της τροχιάς των αποδόσεων των ομοσπονδιακών τίτλων, μετατρέπεται σε καταιγίδα για τις επενδύσεις υψηλού κινδύνου, οπότε δυνητικά θέτει τις συνθήκες “για μεγάλη αναταραχή στις αγορές μετοχών στα τέλη του έτους. Όταν εκδηλώνονται βίαιες κινήσεις στην αγορά των τίτλων, τότε οι ρωγμές καταλήγουν σε θραύσεις”.
Πάντως δεν εμφανίζονται όλοι σοβαρά θορυβημένοι και το τμήμα Διαχείρισης Παγκόσμιου Πλούτου (Global Wealth Management) της UBS εξακολουθεί να ευνοεί την ανοδική τάση των τιμών των μετοχών, παρά την αύξηση των ανατρεπτικών μεταβολών λόγω των πληθωριστικών πιέσεων, των γεωπολιτικών ανατροπών και της φοβίας για την φούσκα της Τεχνητής Νοημοσύνης (ΑΙ).
Όμως τον περασμένο Ιούλιο το ίδιο τμήμα, όταν η τιμή του χρυσού υποχωρεί προς τις $4.000 ανά ουγγιά, προβλέπει περαιτέρω πτώση της τιμής κατά 20%, για να διαψευσθεί παταγωδώς. Σε άλλη κατεύθυνση η Bank of America αυξάνει την πρόβλεψή της για τα επιτόκια του αμερικανικού διετούς ομολόγου πέραν του ορίου του 5% προς τα τέλη του έτους, δεδομένο που έχει σοβαρές αρνητικές επιπτώσεις στον τομέα των πιστώσεων στην αμερικανική οικονομία των $32 τρισεκατομμυρίων.
Επισημάνσεις οργανισμών
Η κατάσταση εξελίσσεται δυστυχώς χειρότερα σε σχέση με την εικόνα που ανακλάται από τα μεγέθη και ο οικονομολόγος του Ινστιτούτου Διεθνούς Χρηματοοικονομίας (Institute of International Finance-IIF), Emre Tiftik, παρατηρεί πως η αύξηση των πληθωριστικών πιέσεων υποστηρίζει την επιβράδυνση της ανόδου των δεικτών χρέους προς ΑΕΠ, αλλά συγκαλύπτει τα υποκείμενα ευάλωτα σημεία. Όμως, όπως τονίζει «με τις τιμές αναφοράς στα επιτόκια να αυξάνονται, το κόστος δανεισμού απογειώνεται, όταν από την άλλη πλευρά οι δομικές πιέσεις από τις δαπάνες του τομέα της δημόσιας υγείας και των ασφαλιστικών ταμείων παραμένουν ανεξέλεγκτες χωρίς να αντιμετωπίζονται».
Ταυτόχρονα οι κυβερνήσεις των χωρών με ώριμες αγορές υποχρεούνται να καταβάλλουν για την εξυπηρέτηση του χρέους ποσά μεγαλύτερα από όσα ο κόσμος επενδύει στην Τεχνητή Νοημοσύνη (ΑΙ), στην άμυνα ή στην ενεργειακή μετάβαση. Όπως επισημαίνει ο Tiftik «το βασικό ερώτημα αφορά το τι έχει την δυνατότητα να προκαλέσει ένα κρίσιμο σημείο καμπής στην ζήτηση αμερικανικών δολαρίων.
Κατά την διάρκεια του προηγούμενου έτους διάφορα επεισόδια προκαλούν τις αποκαλούμενες συναλλαγές υποτιμητικών τάσεων, αλλά οι αμερικανικές μετοχές εξακολουθούν να συγκεντρώνουν την ζήτηση σε πείσμα του γεγονότος ότι οι συνθήκες εξελίσσονται σε περισσότερο ευμετάβλητες, εντείνοντας τις κερδοσκοπικές τάσεις. Από την στιγμή που οι εναλλακτικές αγορές δεν διαθέτουν ανάλογο συγκρίσιμο βάθος και ρευστότητα, η κατάσταση κρίνεται φυσιολογική, αλλά οι δομικές πιέσεις που συμπεριλαμβάνουν το δυσβάστακτο κόστος εξυπηρέτησης του χρέους, προβάλλουν απειλητικά στον ορίζοντα, οπότε οι διακυμάνσεις της αγοράς θα πυροδοτήσουν με μεγαλύτερη συχνότητα απότομες και αιφνίδιες μεταβολές τιμών».
Καμπανάκι από οικονομολόγους
Ο βασικός οικονομολόγος του Brookings Institute, Robin Brooks, επισημαίνει πως οι αποδόσεις των ομολόγων του δημοσίου “εκτινάσσονται απότομα, προκαλώντας μεγάλες ανησυχίες”. Παρατηρεί πως οι κεντρικές τράπεζες ακολουθούν την κίνηση της καμπύλης και παραθέτει το παράδειγμα της τελευταίας εβδομάδας του Σεπτεμβρίου, όταν “η απότομη άνοδος των επιτοκίων των ομολόγων έρχεται από το χρονικά μικρότερο διάστημα ωρίμανσής τους, από το διετές και διαχέεται σε ολόκληρο το φάσμα ωρίμανσης των τίτλων”. Η κίνηση επηρεάζει διαδοχικά τα πενταετή, τα δεκαετή, τα δεκαπενταετή, τα εικοσαετή και τα τριακονταετή, αναθερμαίνοντας τις φοβίες για τις πληθωριστικές πιέσεις.
Αναμφίβολα οι υπερχρεωμένες χώρες της Δύσης εμφανίζονται εξαιρετικά ευάλωτες με “την εξαίρεση στον κανόνα, όπου οι μακροπρόθεσμες αποδόσεις παραμένουν αγκυροβολημένες στα χαρτοφυλάκια να παύει να ισχύει για την Βρετανία, την Γαλλία, την Γερμανία, την Ελλάδα, την Ιταλία, τις ΗΠΑ και την Ιαπωνία”, εξηγεί ο Brooks. Επισημαίνει μάλιστα ότι στην περίπτωση της Γαλλίας οι αποδόσεις κινούνται με μεγαλύτερη ταχύτητα ανοδικά σε σχέση με τις ΗΠΑ, που υποφέρουν από ένα δανειακό βάρος της τάξης των σχεδόν $41 τρισεκατομμυρίων.
Η γενική κατάσταση υποχρεώνει την επικεφαλής του Διεθνούς Νομισματικού Ταμείου (IMF) Kristalina Georgieva να επισημάνει πως “κρίνεται σχεδόν αδύνατον να τονισθεί με επίταση το πόσον ζωτικό αποδεικνύεται να μειωθεί το χρέος και να δοθεί απόλυτη προτεραιότητα στην χρηματοοικονομική ενίσχυση.
Επιβάλλεται να προωθηθούν άμεσα δύο προτεραιότητες που αφορούν τις αποπληρωμές χρέους και την χρηματοοικονομική εδραίωση, όπως και να διασφαλισθεί ότι οι κεντρικές τράπεζες να εκπληρώσουν το καθήκον τους για την σταθεροποίηση των τιμών. Όμως κρίνεται και πάλι σχεδόν αδύνατον να υπάρξει το απαιτούμενο θάρρος για να ληφθούν τα αναγκαία μέτρα, από την στιγμή που πρόκειται για οδυνηρά πολιτικά βήματα με μεγάλο κόστος, αλλά επιβάλλεται να υλοποιηθούν”.
Το έτος καμπής
Ο Διεθνής Οργανισμός Συνεργασίας και Ανάπτυξης (OECD) καταλήγει σε ανάλογα συμπεράσματα και προτάσεις, αναμένοντας πως η άνοδος των επιτοκίων στις αγορές ομολόγων θα υποχρεώσουν τις κυβερνήσεις να ελέγξουν εξονυχιστικά τις δαπάνες, να ενισχύσουν την παραγωγικότητα και να συγκεντρώσουν έσοδα. Ο οικονομολόγος του Πανεπιστημίου του Stanford University, Hanno Lustig, προβάλλει το γεγονός ότι μετά το 2008 οι Κεντρικές Τράπεζες περιθωριοποιούν και σχεδόν αποκρύπτουν τους όγκους του μακροπρόθεσμου δανεισμού που πραγματικά επωμίζονται οι κυβερνήσεις.
Στην δεκαετία που ακολουθεί την κατάρρευση της Lehman Brothers, κεντρικές τράπεζες, όπως η Ομοσπονδιακή Κεντρική Τράπεζα (FED), η Ευρωπαϊκή Κεντρική Τράπεζα (ECB), η Τράπεζα Αγγλίας, η Κεντρική Τράπεζα Ιαπωνίας και άλλες, απορροφούν τον μεγαλύτερο όγκο των εκδόσεων των τίτλων του δημοσίου, επιτρέποντας στην πραγματικότητα στις κυβερνήσεις να δανείζονται με επιτόκια χαμηλότερα από τα πραγματικά της αγοράς, τακτική που εντείνεται με την υγειονομική κρίση.
Το 2013 αποτελεί έτος καμπής, με την Κεντρική Τράπεζα Ιαπωνίας να προχωρεί σε επιθετική Πιστωτική Επέκταση (QE) ουσιαστικά καθηλώνοντας τα επιτόκια του δεκαετούς ομολόγου σχεδόν στο 0,0%, εξοντώνοντας τις δυνάμεις της αγοράς που τα ορίζουν και τοποθετώντας ένα όριο κατωφλίου για τις τιμές των τίτλων του δημοσίου. Επιστρέφοντας στο παρόν, ο γνωστός Mohamed El-Erian του ομίλου Allianz επισημαίνει πως οι αγορές αντιμετωπίζουν την τέλεια καταιγίδα.
Η συγκεκριμένη πυροδοτείται από τον πληθωρισμό, τον ρυθμό ανάπτυξης των ΗΠΑ κυρίως λόγω της καινοτόμου τεχνολογίας, τις εντάσεις της Μέσης Ανατολής, μία περισσότερο επιθετική Ομοσπονδιακή Κεντρική Τράπεζα (FED) και την φοβία για την φούσκα της Τεχνητής Νοημοσύνης (ΑΙ), με τους επενδυτές να παραμένουν αγκυροβολημένοι στα τεχνητά χαμηλά επιτόκια της εποχής που ακολουθεί την μεγάλη χρηματοοικονομική κρίση του 2008.
Η ανάλυση της Fitch
Σε πρόσφατη ανάλυσή της η μονάδα παροχής χρηματοοικονομικών συμβουλών BMI του οίκου αξιολόγησης Fitch επισημαίνει ότι η άνοδος των επιτοκίων των κρατικών ομολόγων κατά την διάρκεια των τελευταίων μηνών «επαναφέρει τις ανησυχίες για Πιστωτική Συρρίκνωση (QT) και σύσφιξη των χρηματοοικονομικών συνθηκών που τελικά πρόκειται να επιβραδύνουν την οικονομική δραστηριότητα.
Τα υψηλότερα επιτόκια που επιβάλλει η αγορά δεν συνεπάγονται αυτόματα σε περιορισμό της ρευστότητας, αλλά οπωσδήποτε οι επίμονες αυξήσεις στο κόστος των χρηματοδοτήσεων μάλλον θα εξωθήσει τις τράπεζες να αυστηροποιήσουν τα κριτήρια δανεισμού και να εμφανισθούν περισσότερο επιλεκτικές στη επέκταση των πιστώσεων σε οικογένειες και επιχειρήσεις».
Το αποτέλεσμα, όπως προειδοποιεί η BMI “εστιάζεται σε μία συστολή της διαθεσιμότητας πιστώσεων που ενισχύει την αρχική συρρίκνωση των χρηματοοικονομικών συνθηκών. Μία μείωση της προσφορά πιστώσεων συνεπάγεται έναν σημαντικό κίνδυνο οπισθοχώρησης των αναπτυγμένων οικονομιών της αγοράς”.
Η πίστωση, προσθέτει η BMI, αποδεικνύεται κομβική στην υποστήριξη δραστηριοτήτων, από την στιγμή που χρηματοδοτεί τις οικογενειακές δαπάνες και τις επενδύσεις των επιχειρήσεων, οι οποίες συνολικά καλύπτουν τον μεγαλύτερο όγκο την απόδοσης των αναπτυγμένων αγορών, φθάνοντας κατά μέσο όρο στο 74% του ΑΕΠ. «Μία ευρέων διαστάσεων συστολή των χρηματοοικονομικών συνθηκών”, συμπεραίνει η BMI, “διαθέτει την απαιτούμενη δυναμική να προκαλέσει μεγάλη επιβράδυνση στην οικονομική ανάπτυξη»…