Ο Κυριάκος εφαρμόζει οδηγίες της ΕΕ όταν τον συμφέρει!
06/10/2026

Μετά από δέκα περίπου ημέρες, όταν εμφανίστηκε, χωρίς να χρειάζεται, ότι δεν μπορεί να μειώσει τους φόρους καυσίμων χωρίς έγκριση από την ΕΕ, η Ευρωπαϊκή Επιτροπή έστειλε προειδοποιητική επιστολή, μετά τη νέα διαπίστωση ότι η χώρα δεν έχει συμμορφωθεί με την απόφαση της 19ης Ιουνίου 2025, η οποία έκρινε ότι παραβιάζεται η ευρωπαϊκή οδηγία για τις “καθυστερήσεις πληρωμών των δημόσιων νοσοκομείων”.
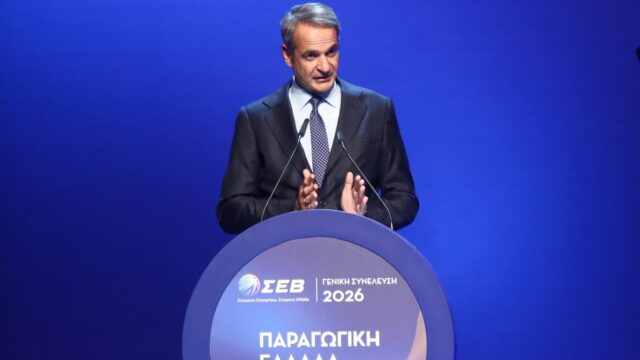
Θα θυμάστε, προφανώς, όσα είπε στη γνωστή αβάσταχτης ελαφρότητας κυριακάτικη αλαζονεία στις 20 Σεπτεμβρίου 2026 ο πρωθυπουργός Κυριάκος Μητσοτάκης ως δικαιολογία για την επίμονη άρνησή του να μειώσει, και μάλιστα σε περίοδο κορύφωσης της ενεργειακής κρίσης, τους ειδικούς φόρους καυσίμων για να μη χάσει ούτε ένα ευρώ από τα έσοδα επτά περίπου δισ. ευρώ από την πηγή αυτή και να χαρακτηρίσει το “υπερπλεόνασμα” ως… αποτέλεσμα της… «συνετής και χρηστής δημοσιονομικής πολιτικής» (το γνωστό αφήγημά του και, φυσικά, και του υπουργού Εθνικής Οικονομίας και Οικονομικών Κυριάκου Πιερρακάκη).
Υπενθυμίζω, λοιπόν, ότι με “το στρίβειν” δια της Ευρωπαϊκής Ένωσης είπε, για να δείξει ότι τάχα συμμορφώνεται με τους κοινοτικούς κανόνες, τις κοινοτικές οδηγίες, πώς «βεβαίως, ακόμη και αν μια κυβέρνηση διαθέτει δημοσιονομικές εφεδρείες, η έκταση του προβλήματος καθιστά αναγκαία μια ευρωπαϊκή παρέμβαση, στην οποία και επιμένω», προσθέτοντας ότι «και σε περίπτωση που η Ευρωπαϊκή Ένωση επιτρέψει έκτακτες εθνικές παρεμβάσεις, χωρίς αυτές να προσμετρώνται στα όρια δαπανών, θα μπορούσαμε να εξετάσουμε και την προσωρινή μείωση της φορολογίας στα καύσιμα».
Μάλιστα, για να γίνει ακόμα πιο άτσαλα πιστευτός, επικαλέστηκε μιαν άλλη μεγάλη “εθνική επιτυχία”, δηλαδή «τη δημιουργία λειτουργικού μηχανισμού προστασίας των παιδιών από τους κινδύνους του ψηφιακού εθισμού, τονίζοντας ότι «άλλωστε δεν είναι η πρώτη φορά που η Ελλάδα θέτει στην Ευρώπη ένα ζήτημα που ξεπερνά τα εθνικά της σύνορα».
Δέκα περίπου ημέρες μετά, η Ευρωπαϊκή Επιτροπή, “πέρασε τα εθνικά σύνορα” για πολλοστή φορά ένα από τα γνωστά “ζητήματα” που έχει δημιουργήσει στην Ευρώπη, δηλαδή δύο νέες προειδοποιήσεις στη σειρά προηγούμενων που συνοδεύτηκαν μάλιστα και με πρόστιμα από το Δικαστήριο της Ευρωπαϊκής Ένωσης, που συνειρμικά παραπέμπουν στη γνωστή θυμόσοφη ρήση ότι είναι “ακριβός στα πίτουρα και φτηνός στ’ αλεύρι”, τσιγκούνης και φειδωλός με “άλλοθι” μάλιστα στα ουσιαστικά και σημαντικά, όπως είναι η δοκιμασία των ελληνικών νοικοκυριών και της οικονομίας ολόκληρης (αναγκαία μέτρα για την αντιμετώπιση της ενεργειακής κρίσης) και αλόγιστος ή σπάταλος σε δευτερεύοντα κι όχι πάντως επείγοντα, όπως το παράδειγμα που ανέφερε.
Η Ελλάδα δεν είναι η πρώτη φορά, για να αντιστρέψουμε τον αυτοθαυμασμό του, που θέτει στην Ευρώπη ζητήματα μόνιμα σχεδόν ή κατά συρροήν ή καθ΄έξιν μέσα στα εθνικά σύνορα με τις παραβιάσεις κοινοτικών οδηγιών και τη μη συμμόρφωση προς αυτές.
Κρατικά “φέσια” παρά την ευρωπαϊκή ειδοποίηση
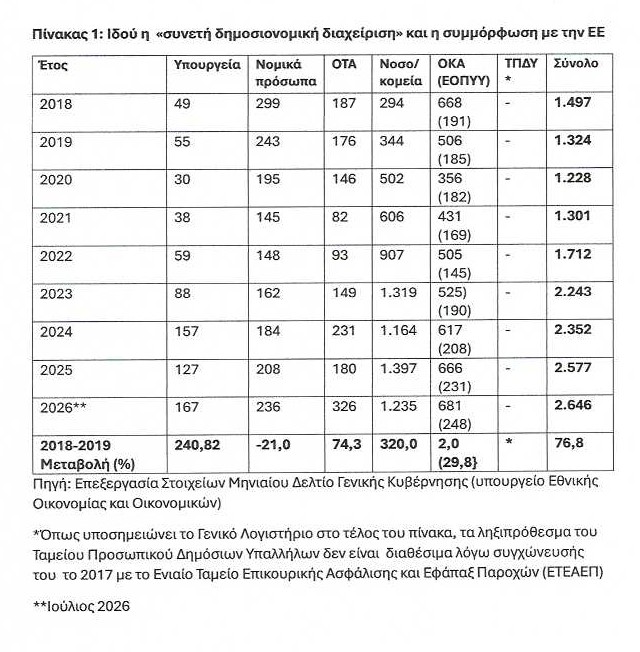
Στη νέα περίπτωση, το νέο ελληνικό ζήτημα στην Ευρώπη και στα εθνικά σύνορα είναι τα κρατικά “φέσια” σε προμηθευτές, τα οποία μετά το 2019 τα μεν συνολικά πληθύνονται και αυξάνονται κατά 76,8% και τα δε των νοσοκομείων, για τα οποία χτύπησε το “καμπανάκι” η Ευρωπαϊκή Επιτροπή, κατά… 320%.
Συγκεκριμένα, η Ευρωπαϊκή Επιτροπή αποφάσισε να αποστείλει (μήπως είναι η πρώτη;) προειδοποιητική επιστολή, μετά τη νέα διαπίστωση ότι η χώρα δεν έχει συμμορφωθεί με την απόφαση της 19ης Ιουνίου 2025, η οποία έκρινε ότι παραβιάζεται η ευρωπαϊκή οδηγία για τις καθυστερήσεις πληρωμών των δημόσιων νοσοκομείων, με τα ληξιπρόθεσμα τιμολόγια προς προμηθευτές να φτάνουν τον Ιούνιο του 2026 τα 1,3 δισ. ευρώ, υπερτριπλάσια έναντι του 2019 (τον Ιούλιο αυξήθηκαν ακόμα περισσότερο. Βλέπε πίνακα 1):
Επίσης, η Ευρωπαϊκή Επιτροπή έστειλε και δεύτερη προειδοποιητική επιστολή, η οποία αφορά την ελλιπή συμμόρφωση με την απόφαση της 20ής Νοεμβρίου 2025 για την οδηγία “περί ελέγχου αναλογικότητας πριν από τη θέσπιση νέων επαγγελματικών ρυθμίσεων”. Το Δικαστήριο διαπίστωσε κενά στην κάλυψη των αρμόδιων φορέων και στην επανεξέταση των διατάξεων. Δια ταύτα, η Ελλάδα έχει πλέον δύο μήνες για να απαντήσει και να αντιμετωπίσει τις ελλείψεις και στις δύο υποθέσεις. Εάν οι απαντήσεις κριθούν ανεπαρκείς, η Επιτροπή μπορεί να προσφύγει εκ νέου στο Δικαστήριο, ζητώντας χρηματικές κυρώσεις (μήπως θα είναι η πρώτη φορά;), όπως και με μερικές προηγούμενες, όπως θα αναφέρω πιο κάτω.
Αλλά το ζήτημα αυτό που συνεχώς θέτει ο κ. Μητσοτάκης στην Ευρώπη είναι πολιτικό και οικονομικό. Από τη μια μεριά αρνείται ουσιαστικά να προβεί σε μείωση των ειδικών φόρων καυσίμων προβάλλοντας ως άλλοθι απαγόρευση τάχα από το κοινοτικό δίκαιο, ενώ όπως επεσήμανα σε σχετική ανάλυσή μου στο SLpress (21 Σεπτεμβρίου 2026) «η σχετική κοινοτική Οδηγία δεν απαγορεύει μείωση συντελεστών φόρων καυσίμων που είναι πάνω από τα ανώτατα ευρωπαϊκά όρια (τα ελληνικά είναι … διπλάσια, 0,700 ευρώ το λίτρο, έναντι 0,359 ευρώ το λίτρο στην ΕΕ)!).
Από την άλλη, με τις νέες προειδοποιήσεις της Ευρωπαϊκής Επιτροπής, η τάχα προσήλωσή του και συμμόρφωσή του προς την ΕΕ συντρίβονται, καθώς παραβιάζει κοινοτικές οδηγίες ή δεν συμμορφώνεται με αποτέλεσμα να πληρώνει η χώρα πρόστιμα. Δηλαδή, εμφανίζεται τάχα ότι εφαρμόζει το κοινοτικό δίκαιο όταν εξασφαλίζει έσοδα για να παρουσιάζει “υπερπλεόνασμα” και παραβιάζει κοινοτικές οδηγίες για να μη πληρώνει μερικά δις. ευρώ για τον ίδιο λόγο.
Επιλογή η μη πληρωμή ληξιπρόθεσμων οφειλών προς προμηθευτές
Αλλά, πέρα από τη μη συμμόρφωση της χώρας προς τις δύο παραπάνω κοινοτικές αποφάσεις, από όλες τις εκθέσεις του Ελεγκτικού Συνεδρίου επί των Ισολογισμών και Απολογισμών του Κράτους μετά το 2020, προκύπτει ότι η μη πληρωμή των ολοένα αυξανόμενων ληξιπρόθεσμων οφειλών επί κυβερνήσεως Μητσοτάκη είναι πολιτική επιλογή.
Όπως συνεχώς επισημαίνει σε όλες σχεδόν τις παραπάνω εκθέσεις το ανώτατο δημοσιονομικό δικαστήριο, «η ελαχιστοποίηση των ληξιπρόθεσµων υποχρεώσεων προς τρίτους αποτελεί δεσµευτικό στόχο στο πλαίσιο της Συµφωνίας της Ενισχυµένης Εποπτείας, που ίσχυε μέχρι 20 Αυγούστου 2022, παραμένει δε αντικείμενο παρακολούθησης και υπό το καθεστώς της μεταπρογραμματικής παρακολούθησης, καθώς συμβάλλει καθοριστικά στην εξυγίανση του Προϋπολογισμού της Κεντρικής Διοίκησης (Βλ. ιδίως άρθρο 68 ν. 4270/2014 και το εκδοθέν κατ’ εξουσιοδότησή του π.δ. 80/2016 (Α΄ 145), Βλ. Post-Programme Surveillance Report, Greece, Spring 2023, Βλ. Post-Programme Surveillance Report, Greece, Spring 2024).
Ύστερα, το ζήτημα αυτό είναι ευρύτατα οικονομικό, δημοσιονομικό και, κυρίως, διαφάνειας, διότι, όπως επισημαίνει το Ελεγκτικό Συνέδριο, «η ορθή διαχείριση των δημόσιων οικονομικών και η αποτελεσματική παρακολούθηση των δημοσιονομικών υποχρεώσεων αποτελούν κρίσιμους παράγοντες για τη διασφάλιση της δημοσιονομικής σταθερότητας και της διαφάνειας στη δημόσια διοίκηση».
Δυστυχώς, και στην περίπτωση αυτή, όπως πάλι επισημαίνει το Ελεγκτικό Συνέδριο, δεν εφαρμόζονται οι μηχανισμοί, όπως το Μητρώο Δεσμεύσεων, το οποίο «συμβάλλει καθοριστικά στη διασφάλιση της ορθής εκτέλεσης του Προϋπολογισμού, τον έλεγχο των δεσμεύσεων που αναλαμβάνονται και την αποφυγή δημιουργίας και σώρευσης ληξιπρόθεσμων υποχρεώσεων», ενώ, όπως πάλι επισημαίνει «η ενημέρωση του Μητρώου Δεσμεύσεων από τους φορείς της Κεντρικής Διοίκησης γίνεται χειροκίνητα».
Παραβίαση κοινοτικών κανόνων κατά συρροήν
Στη συνέχεια παραθέτει μερικές τέτοιες τελευταίες “ωραίες” περιπτώσεις:
(α) Απλήρωτες και ληξιπρόθεσμες υποχρεώσεις των Στρατιωτικών Νοσοκομείων που σχετίζονται με δαπάνες για την παροχή υπηρεσιών υγείας σε ασφαλισμένους του ΕΟΠΥΥ, τις οποίες το υπουργείο Εθνικής Άμυνας δεν καταχωρίζει στο Μητρώο Δεσμεύσεων ούτε περιλαμβάνει ενιαία στις σχετικές δημοσιονομικές αναφορές που παράγει και αποστέλλει στο Γενικό Λογιστήριο του Κράτους (ΓΛΚ). «Η πρακτική αυτή, ενόψει και του μεγάλου ύψους στο οποίο ανέρχονται τα σχετικά ποσά, οδηγεί σε μη ορθή δημοσιονομική πληροφόρηση σχετικά με το πραγματικό ύψος των απλήρωτων υποχρεώσεων του υπουργείου» σχολιάζει το Ελεγκτικό Συνέδριο.
(β) Απλήρωτες υποχρεώσεις λοιπών οργανικών μονάδων του υπουργείου Εθνικής Άμυνας, οι οποίες έχουν έσοδα από ίδια δραστηριότητα.
(γ) Απλήρωτες υποχρεώσεις του υπουργείου Υγείας από προμήθειες αντιιικών φαρμάκων που πραγματοποιήθηκαν στο πλαίσιο αντιμετώπισης της νόσου COVID-19 κατά τα έτη 2023 και 2024, οι οποίες δεν έχουν καταχωριστεί στο Μητρώο Δεσμεύσεων του υπουργείου.
(δ) Απλήρωτες υποχρεώσεις του υπουργείου Μετανάστευσης και Ασύλου, οι οποίες αφορούν σε δαπάνες έργων του Π.Δ.Ε., για τις οποίες απαιτείται έκδοση εγκριτικής απόφασης αύξησης του Προϋπολογισμού ή ένταξη σε νέα έργα και, ως εκ τούτου, δεν αποτυπώνονται στο Μητρώο Δεσμεύσεων.
(ε) Λοιπές απλήρωτες υποχρεώσεις των υπουργείων Προστασίας του Πολίτη, Υγείας και Εσωτερικών, που αφορούν κυρίως σε λειτουργικές δαπάνες, για τις οποίες η προβλεφθείσα πίστωση δεν ήταν επαρκής.
(στ) Σε πολλά υπουργεία παρατηρήθηκαν ασυμφωνίες μεταξύ των στοιχείων που εξάγονται από τα επιμέρους πληροφοριακά συστήματα και αρχεία των φορέων, περιπτώσεις σημαντικής καθυστέρησης στην καταχώριση των παραστατικών προς εξόφληση στο Μητρώο Δεσμεύσεων, με αποτέλεσμα τη μη ορθή αποτύπωση του ύψους και της ωρίμανσης των υφιστάμενων υποχρεώσεων σε πραγματικό χρόνο.
(ζ) Σε υποσημείωση κάτω από τον πίνακα με τις ληξιπρόθεσμες υποχρεώσεις το Γενικό Λογιστήριο του Κράτους μάς ενημερώνει (για να μάς κάνει την καρδιά περιβόλι!) ότι τα ληξιπρόθεσμα ποσά του Ταμείου Προσωπικού Δημόσιων Υπαλλήλων (ΤΠΔΥ) δεν είναι διαθέσιμα λόγω της συγχώνευσής του με το Ενιαίο Ταμείο Επικουρικής Ασφάλισης και Εφάπαξ Παροχών (ΕΤΕΑΕΠ) το 2017, δηλαδή επί εννέα χρόνια δεν καταρτίζονται ισολογισμοί και απολογισμοί, δηλαδή δεν υπάρχει λογοδοσία που είναι αρρήκτως συνδεδεμένη με το κράτος δικαίου, το Δημοσιονομικό Δίκαιο, το Δημόσιο Λογιστικό!
(η) Στο ίδιο Δελτίο του Γενικού Λογιστηρίου του Κράτους και σε ιδιαίτερο πίνακα εμφανίζονται και μη επιστροφές φόρων (δηλαδή που έχουν εισπραχθεί και αυξάνουν κι αυτοί το … “υπερ-πλεόνασμα”) ποσού 629 εκατ. ευρώ τον περασμένο Ιούλιο, έναντι 506 εκατ. ευρώ το 2018.
Κατά τα άλλα, η δημοσίευση από το Γενικό Λογιστήριο του Κράτους μηνιαίων στοιχείων για το “υπερ-πλεόνασμα” συνοδεύεται από τις γνωστές κυβερνητικές ανακοινώσεις αυτοθαυμασμού παρουσιάζοντας αυτή την “επιτυχία” ως αποτέλεσμα της… «συνετής και χρηστής δημοσιονομικής διαχείρισης».
Αυτό μόνιμο μάλιστα “αφήγημα” προβάλλεται πανηγυρικώς σε μερίδα του ελληνικού Τύπου μολονότι στο ίδιο Δελτίο από τη μια μεριά να εμφανίζονται τόσο οι οργανισμοί κοινωνικής ασφάλισης (ΟΚΑ) όσο και οι οργανισμοί τοπικής αυτοδιοίκησης (ΟΤΑ) ως “πλεονασματικοί” (ανεβάζοντας το… υπερ-πλεόνασμα) και από την άλλη (σε άλλο πίνακα) να έχουν ληξιπρόθεσμες υποχρεώσεις εκατοντάδων εκατ. ευρώ. Σημειώνω ότι, οι εμφανιζόμενες ληξιπρόθεσμες υποχρεώσεις τόσο των ΟΚΑ όσο και των ΟΤΑ θα ήταν υψηλότερες αν η κυβέρνηση με αποφάσεις και παρά τις προβλέψεις των αντίστοιχων υπουργείων δεν χορηγούσαν δεκάδες εκατ. ευρώ για την πληρωμή μέρους αυτών των οφειλών!