Πως η Ιαπωνία ανεβάζει τα επιτόκια των αμερικανικών ομολόγων
02/10/2026

Η Ιαπωνία κατέχει κομβική θέση στην αυτοκρατορία των ΗΠΑ, φιλοξενώντας στο έδαφός της τις περισσότερες βάσεις των Αμερικανών σε σχέση με οποιαδήποτε άλλη χώρα στον κόσμο, που ανέρχονται σε 120 με περισσότερα από 50.000 μέλη των αμερικανικών ενόπλων δυνάμεων να παραμένουν στην επικράτειά της.
Η Ιαπωνία υπόκειται στον έλεγχο των ΗΠΑ από το 1945, με την τότε λήξη του ΙΙ Παγκοσμίου Πολέμου και με τον αυτοκρατορικό θεσμό να διατηρείται ανέπαφος από την στιγμή που η εταιρική άρχουσα τάξη της χώρας επωφελείται από την αμερικανική παρουσία. Η Ιαπωνία παραμένει ουσιαστικά ένα μονοκομματικό κράτος από το 1955, που διοικείται σχεδόν αποκλειστικά από το συντηρητικό και φίλα προσκείμενο στις μεγάλες επιχειρήσεις, αλλά και στις ΗΠΑ Φιλελεύθερο Δημοκρατικό Κόμμα (LDP) με ένα καθεστώς που χαρακτηρίζεται Σύστημα του 1955.
Το τέλειο σύμβολο της υποταγής της χώρας εμφανίζεται τον περασμένο Ιούλιο, όταν κατά την διάρκεια των εορτασμών για την επέτειο των 250 ετών από την ίδρυση των ΗΠΑ, παρουσιάζεται ένα θέαμα μη επανδρωμένων αεροσκαφών (drones) με επίκεντρο την εικόνα του Donald Trump μαζί με την υπερ-συντηρητική πρωθυπουργό Sanae Takaichi. Οπωσδήποτε όλοι γνωρίζουν τον εξαιρετικά στενό στρατιωτικό και πολιτικό δεσμό της χώρας με τις ΗΠΑ, αν και λιγότεροι αντιλαμβάνονται την κεντρική θέση της Ιαπωνίας στην στήριξη του παγκόσμιου δολλαριακού συστήματος.
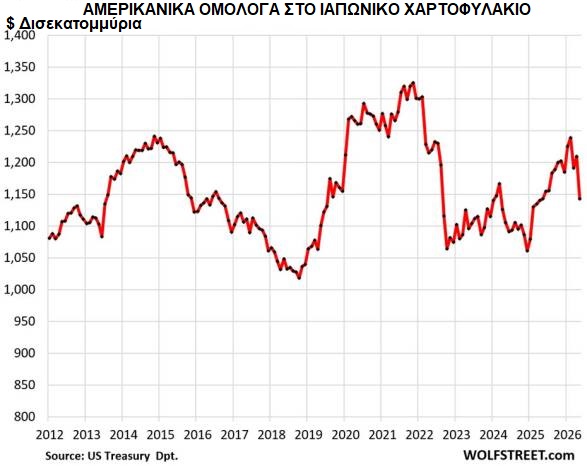
Το Τόκυο προσφέρει μία ακόμα ζωτική υπηρεσία στην αμερικανική αυτοκρατορία, από την στιγμή που παραμένει ο μεγαλύτερος αλλοδαπός επενδυτής στους τίτλους του ομοσπονδιακού δημοσίου, διακρατώντας ουσιαστικά σε σχέση με οποιαδήποτε άλλη χώρα το μεγαλύτερο μερίδιο στο αμερικανικό χρέος. Στην πραγματικότητα αποδεικνύεται ο μεγαλύτερος αλλοδαπός δανειστής της αμερικανικής οικονομίας, διατηρώντας παράλληλα επί δεκαετίες ένα τεράστιο πλεόνασμα στο ισοζύγιο τρεχουσών συναλλαγών.
Υιοθετώντας ένα πρότυπο εστιασμένο στις επενδύσεις και στις εξαγωγές, καθιερώνεται με την μορφή μίας βιομηχανικής υπερδύναμης που εξειδικεύεται στις τεχνολογίες αιχμής, στις πωλήσεις προϊόντων υψηλής ποιότητας και διατηρώντας πιστούς πελάτες σε ολόκληρο τον κόσμο. Τα τεράστια πλεονάσματα της ιαπωνικής βιομηχανίας ανακυκλώνονται κατά το μεγαλύτερο μέρος σε τίτλους του αμερικανικού δημοσίου, ακόμα και μετά το 2010, όταν οι αποδόσεις καθηλώνονται σε εξαιρετικά χαμηλά επίπεδα, ενώ σε μερικές περιπτώσεις αποδεικνύονται και αρνητικές. Πρόκειται για περίοδο ουσιαστικά μηδενικών αμερικανικών επιτοκίων, κάτω από τον δείκτη του πληθωρισμού και Πιστωτικής Επέκτασης (QE) από την Ομοσπονδιακή Κεντρική Τράπεζα (FED).
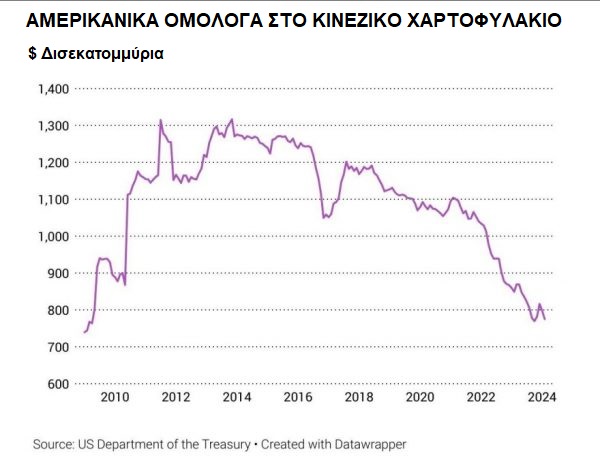
Το Τόκυο συνεχίζει αδιάλειπτα να μετατρέπει τα πλεονάσματα σε τίτλους του ομοσπονδιακού δημοσίου όχι μόνον λόγω των πιέσεων του εκάστοτε ενοίκου του Λευκού Οίκου, αλλά και λόγω του ότι οι βιομηχανίες του ευνοούνται ανταγωνιστικά από το υποτιμημένο ιαπωνικό γιέν και ειδικά σε περίοδο που αυξάνονται οι φοβίες για τον εντεινόμενο ανταγωνισμό της Κίνας.
Τον Φεβρουάριο του 2026 και πριν την έκρηξη των συγκρούσεων στον Περσικό Κόλπο, η Κεντρική Τράπεζα Ιαπωνίας κατέχει αμερικανικούς τίτλους συνολικής αξίας περίπου $1,24 τρισεκατομμυρίων δολαρίων, χωρίς να συνεκτιμώνται τα ανάλογα χαρτοφυλάκια των μεγάλων της ομίλων. Σε αντίθεση με την ιαπωνική τακτική, η Κεντρική Τράπεζα Κίνας, μειώνει σταθερά την έκθεσή της στο αμερικανικό χρέος και από τα $1,3 τρισεκατομμύρια του 2014, τον Φεβρουάριο του 2026 κατέχει λιγότερα από $635 δισεκατομμύρια, προχωρώντας σταθερά σε πορεία αποδολαριοποίησης, ανησυχώντας κυρίως για την μετατροπή του αμερικανικού δολαρίου σε όπλο.
Η δυσλειτουργία της αμερικανικής αγοράς ομολόγων
Αν και η Ιαπωνία παραμένει επί σειράν ετών ο μεγαλύτερος κάτοχος τίτλων του αμερικανικού ομοσπονδιακού δημοσίου, κατά την διάρκεια των τελευταίων μηνών μειώνει την έκθεσή της στο αμερικανικό χρέος. Η αφορμή ανακύπτει όταν η κυβέρνηση του Donald Trump εξαπολύει μία επίθεση εναντίον του Ιράν που πυροδοτεί παγκόσμια κρίση στην αγορά ενέργειας, πλήττοντας ιδιαίτερα τις οικονομίες της ανατολικής και νοτιοανατολικής Ασίας.
Η Ιαπωνία εξαρτάται σχεδόν απόλυτα από τις εισαγωγές αργού πετρελαίου, με το 95% να προέρχεται από την Μέση Ανατολή και σχεδόν το 70% προέρχεται από την διακίνηση μέσω των Στενών του Hormuz, που παραμένουν όμως κλειστά λόγω των αμερικανικών επιθέσεων. Οι απότομες πάντως αυξήσεις των τιμών προκαλούν πρόσθετες πιέσεις στο ιαπωνικό γιέν, εξαναγκάζοντας την Κεντρική Τράπεζα Ιαπωνίας να παρέμβει.
Στους μήνες που ακολουθούν την έναρξη των συγκρούσεων στο Περσικό Κόλπο, το Τόκυο αρχίζει να μειώνει την έκθεσή του στο αμερικανικό ομοσπονδιακό χρέος, παρεμβαίνοντας στην αγορά συναλλάγματος με ρευστοποιήσεις αμερικανικών ομολόγων, οπότε με τα δολάρια των πωλήσεων προβαίνει σε αγορές γιέν υποστηρίζοντας το νόμισμα της χώρας. Έως τον Ιούλιο, η συνολική αξία των τίτλων του αμερικανικού ομοσπονδιακού δημοσίου που κατέχει μειώνεται στα $1,11 τρισεκατομμύρια, αποκαλύπτοντας πως οι συνολικές πωλήσεις υπερβαίνουν τα $100 δισεκατομμύρια σε ένα τετράμηνο.
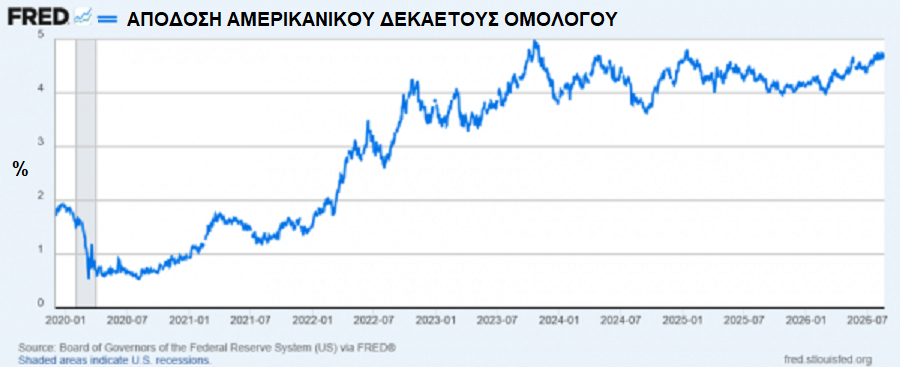
Η εξέλιξη θορυβεί το αμερικανικό Υπουργείο Οικονομικών, από την στιγμή που οι αποδόσεις των τίτλων του ομοσπονδιακού δημοσίου αυξάνονται σταθερά επί μία εξαετία, με θρυαλλίδα την αιφνίδια άνοδο του πληθωρισμού μετά την υγειονομική κρίση, που προκαλεί ανατροπές στις εφοδιαστικές αλυσίδες. Η αμερικανική κυβέρνηση ανησυχεί ειδικά για τις επίμονα υψηλές αποδόσεις του δεκαετούς ομολόγου, που αποτελεί τιμή αναφοράς για άλλα επιτόκια στην οικονομία, όπως στα εταιρικά ομόλογα, στα ενυπόθηκα δάνεια, στα αντίστοιχα φοιτητικά και άλλα.
Ο επικεφαλής των χρηματοοικονομικών αναλυτών της LIGHTSTREAM – LSR, Scott Foster, από το 2017 συνδυάζει την συμβατική έρευνα με εναλλακτικά δεδομένα και Τεχνητή Νοημοσύνη (ΑΙ), ασχολείται με τις ασιατικές αγορές και ειδικά με την Ιαπωνία. Στην τελευταία του αναφορά αποκαλύπτει πως οι ΗΠΑ ασκούν αφόρητη πίεση στο Τόκυο για να αυξήσει τα επιτόκιά του και να υποστηρίξει το ιαπωνικό νόμισμα, προοπτική που έρχεται όμως σε αντίθεση με το χρηματοοικονομικό και επενδυτικό πρόγραμμα της Sanae Takaichi, απειλώντας τις αμυντικές δαπάνες, την Τεχνητή Νοημοσύνη (ΑΙ) και τις στρατηγικές τεχνολογίες, με άνοδο του πληθωρισμού και των υποχρεώσεων εξυπηρέτησης χρεών.
Τελικά η Κεντρική Τράπεζα Ιαπωνίας ενδίδει στις πιέσεις και αυξάνει το βασικό βραχυπρόθεσμο επιτόκιό της κατά 25 μονάδες βάσης, στο 1,25%, με ψήφους 7 υπέρ και 2 κατά στην συνεδρίαση του Σεπτεμβρίου, με το κόστος δανεισμού να αναρριχάται στα υψηλότερα επίπεδα από το 1995. Η διαφωνία στην ψηφοφορία ανακλά την διαφορά απόψεων για τον ρυθμό την πολιτικής ομαλοποίησης, με βάση την αντίδραση της κεντρικής τράπεζας στον επίμονο πληθωρισμό, συμπεριλαμβανομένων και των υψηλών τιμών του αργού πετρελαίου.
Η Ιαπωνία
Αν και η πλειοψηφία σηματοδοτεί με την στάση της την υποστήριξή της για περαιτέρω αυξήσεις επιτοκίων, δύο από τα μέλη του διοικητικού συμβουλίου, οι Toichiro Asada και Ayano Sato, διαφωνούν αποκαλύπτοντας την αντίστασή τους στην επιτάχυνση του κύκλου Πιστωτικής Συρρίκνωσης (QT). Η αύξηση έρχεται τρείς μήνες μετά την προηγούμενη, διάστημα που αποτελεί και το συντομότερο από το 1990 και έπεται των αφόρητων πιέσεων του αμερικανικού Υπουργείου Οικονομικών, με τον Scott Bessent να τηλεφωνεί επανειλημμένα απαιτώντας υψηλότερα επιτόκια. Για το μεσοπρόθεσμο μέλλον η Κεντρική Τράπεζα Ιαπωνίας αναμένει πληθωρισμό σε επίπεδα ανώτερα του 2% και τους αναλυτές να προβλέπουν άνοδο του δείκτη τιμών καταναλωτή προς το 3% στις αρχές του 2027.
Επιπλέον επί δεκαετίες οι ιαπωνικές ασφαλιστικές εταιρείες ζωής συγκεντρώνουν μακροπρόθεσμα ιαπωνικά ομόλογα του δημοσίου για να καλύψουν τις μελλοντικές τους υποχρεώσεις προς τους ασφαλισμένους. Με τα επιτόκια καθηλωμένα σε σχεδόν μηδενικά επίπεδα επί σειράν ετών, οι αποδόσεις παραμένουν ισχνές, αλλά τα ομόλογα καλύπτουν τις προβλεπόμενες πληρωμές με την εγγύηση του δημοσίου.
Όμως τα επιτόκια αρχίζουν να αυξάνονται, οπότε η αγοραία αξία των παλαιών ομολόγων χαμηλών αποδόσεων μειώνεται και εμφανίζονται υποαξίες στα χαρτοφυλάκια των εταιρειών, με συνέπεια στα τέλη Μαρτίου οι τέσσερις μεγαλύτερες εταιρείες του κλάδου να έχουν λόγω υποαξιών ζημίες $90 δισεκατομμυρίων σχεδόν 60% μεγαλύτερες σε σχέση με το προηγούμενο έτος.
Οι υποαξίες της NIPPON LIFE ανέρχονται ήδη σε $4,5 δισεκατομμύρια και στο σύνολο του κλάδου εγγίζουν τα $200 δισεκατομμύρια, δεδομένο που καθιστά την αύξηση των επιτοκίων της κεντρικής τράπεζας επικίνδυνη για τις εταιρείες του. Η διάκριση μεταξύ της υποαξίας και της πραγματοποιούμενης ζημίας εστιάζεται στο γεγονός ότι εάν ο τίτλος δεν ρευστοποιηθεί για να εγγραφεί ζημία και παραμείνει στο χαρτοφυλάκιο έως την χρονική λήξη του τότε αποπληρώνεται στο άρτιο χωρίς καμία απώλεια.
Πρόκειται εκτός του κύριου αιτίου που εξωθεί στην ασυνήθιστη παρέμβαση στην αγορά συναλλάγματος για την στήριξη του ιαπωνικού γιέν για μία ακόμα παράμετρο κινδύνου, με το αμερικανικό Υπουργείο Οικονομικών να δηλώνει πως “αυξάνει τουλάχιστον στο διπλάσιο την ρευστότητα για την επαναγορά μακροπρόθεσμων τίτλων στο εύρος των δεκαετών έως εικοσαετών και των εικοσαετών έως τριακονταετών”. Ουσιαστικά το υπουργείο εκδίδει βραχυπρόθεσμους τίτλους και κυρίως έντοκα γραμμάτια, για την εξαγορά μακροπρόθεσμου χρέους σε μία προσπάθεια να συγκρατήσει τις αποδόσεις σε χαμηλότερα επίπεδα, ελέγχοντας την καμπύλη τους.
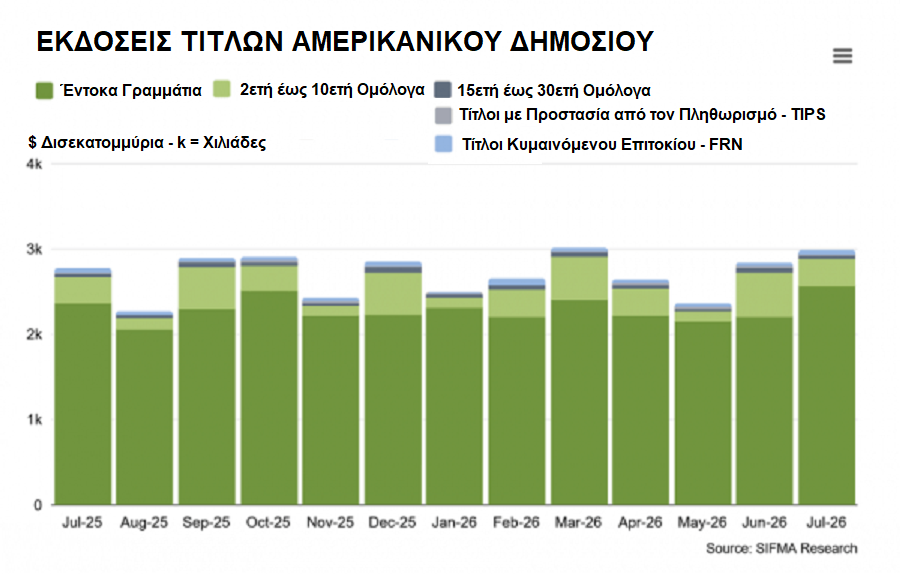
Πρόκειται για ειρωνεία των καιρών από την στιγμή που ο Scott Bessent επικρίνει με σφοδρότητα την υπουργό Οικονομικών του Joe Biden, Janet Yellen, λόγω του ότι υιοθετεί την τακτική της έκδοσης κυρίως εντόκων γραμματίων. Η γενική ιδέα εστιάζεται στο γεγονός ότι με την μείωση των εκδόσεων μακροπρόθεσμων τίτλων, το υπουργείο θα αποτρέψει τις ανοδικές πιέσεις στις αποδόσεις των ομολόγων.
Τον Ιούλιο το υπουργείο εκδίδει έντοκα γραμμάτια διάρκειας ενός έως δώδεκα μηνών συνολικού ύψους $2,57 τρισεκατομμυρίων, βραχυπρόθεσμα και μεσοπρόθεσμα ομόλογα διάρκειας από 2 έως και 10 ετών συνολικού ύψους $310,3 δισεκατομμυρίων και μακροπρόθεσμα ομόλογα διάρκειας 20 έως και 30 ετών συνολικού ύψους μόλις $37,3 δισεκατομμυρίων. Τα ποσά αποκαλύπτουν πως το 86,4% του συνόλου των εκδόσεων που φθάνει σχεδόν τα $3 τρισεκατομμύρια, αφορά έντοκα γραμμάτια, το 10,4% μεσοπρόθεσμα ομόλογα και μόλις το 1,3% μακροπρόθεσμα.