Αντέχει η Ευρωζώνη να προσφέρει σωσίβιο στην γαλλική οικονομία;
20/10/2026

Η Γαλλία αποτελεί την πρώτη, αλλά όχι και την τελευταία χώρα που απειλείται με οικονομική κατάρρευση και ορισμένα σήματα από την αγορά ομολόγων στις αρχές του μηνός έχουν να εμφανισθούν επί μία και πλέον δεκαετία. Τα εκπεμπόμενα δυσοίωνα σήματα αφορούν μία από τις σημαντικότερες οικονομίες του κόσμου, με την Γαλλία να μην αποτελεί μία περιφερειακή μικρή οικονομική δύναμη, όπως η Ελλάδα.
Η Γαλλία συνιστά ιδρυτικό μέλος της ΕΕ και έχει την δεύτερη σε μέγεθος οικονομία της Ευρωζώνης μετά την Γερμανία, κατέχοντας σχεδόν το ένα πέμπτο της οικονομικής παραγωγής της Ευρωζώνης. Επιπλέον, μετά την έξοδο της Βρετανίας το 2016, παραμένει η μοναδική πυρηνική δύναμη στην Ευρώπη και το μοναδικό μόνιμο μέλος της στο Συμβούλιο Ασφαλείας του ΟΗΕ, ενώ μαζί με την Γερμανία αποτελεί τον έναν από τους δύο πυλώνες βάσης του ευρωπαϊκού σχεδίου της ενιαίας οικονομικής ζώνης.
Όμως εξελίσσεται στον μεγαλύτερο οφειλέτη, με ένα δημόσιο χρέος της τάξης των €3,6 τρισεκατομμυρίων, που αποτελεί το μεγαλύτερο σε σχέση με κάθε άλλη χώρα της Ευρωζώνης, συμπεριλαμβανομένων της Γερμανίας και τα Ιταλίας. Η Ελλάδα που απειλεί με τα προβλήματα του δημοσίου χρέους της το 2010 την συνοχή της ομάδας των χωρών-μελών, οφείλει τότε στις αγορές περίπου €330 δισεκατομμύρια, όταν η Γαλλία το 2026 οφείλει τα υπερδεκαπλάσια.
Από την άλλη πλευρά το ταμείο διασώσεων, ο γνωστός Ευρωπαϊκός Μηχανισμός Χρηματοπιστωτικής Σταθερότητας, διαθέτει για μέγιστο δανεισμό €500 δισεκατομμύρια και επιπλέον αν και έχει σχηματισθεί κατά την διάρκεια της τελευταίας κρίσης δεν σχεδιάζεται για χώρες της τάξης του οικονομικού μεγέθους της Γαλλίας.
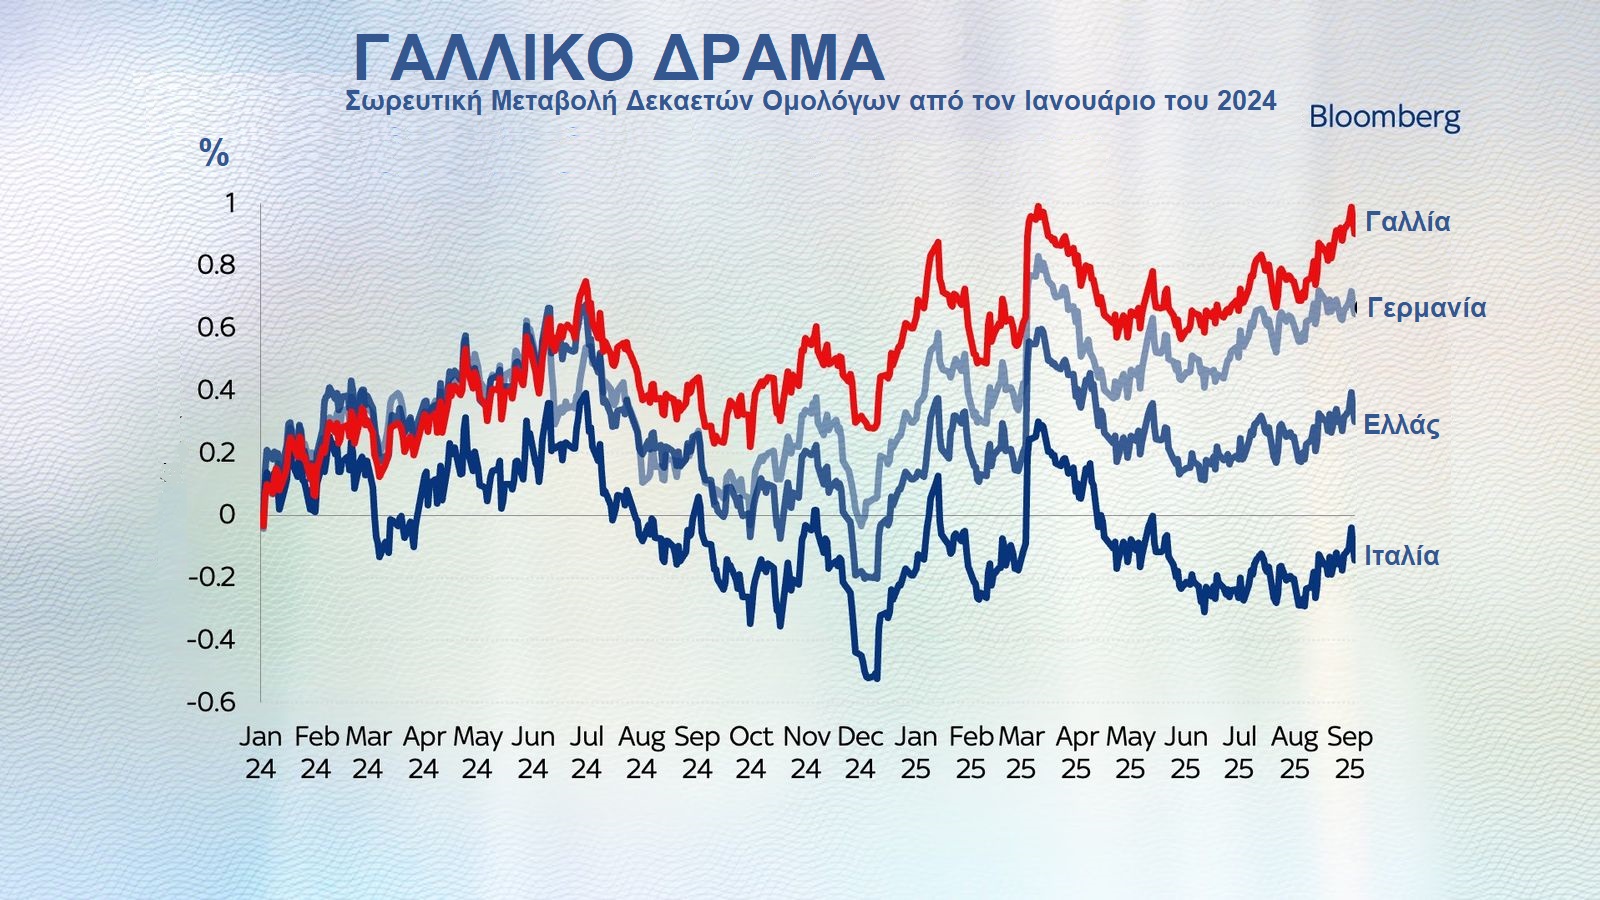
Στις 2 Οκτωβρίου η απόκλιση του επιτοκίου του γαλλικού δεκαετούς ομολόγου με το αντίστοιχο γερμανικού δεκαετούς, εκτινάσσεται στις 150 μονάδες βάσης και πρόκειται για την μεγαλύτερη από την εποχή της κρίσης της Ευρωζώνης του 2011, όταν τότε Ελλάδα, Ισπανία και Ιταλία αντιμετωπίζουν την άβυσσο της κατάρρευσης.
Γαλλία, όπως Ελλάδα;
Επιστρέφοντας στον Οκτώβριο του 2026, η απόκλιση του επιτοκίου του γαλλικού δεκαετούς από το αντίστοιχο του ιταλικού φθάνει τις 30 μονάδες βάσης και η ανάλογη με το επιτόκιο του ελληνικού δεκαετούς φθάνει τις 50 μονάδες βάσης. Η τελευταία απόκλιση ανακλά το γεγονός ότι η αγορά ομολόγων κρίνει τη δεύτερη μεγαλύτερη οικονομία της Ευρωζώνης περισσότερο επικίνδυνη από την αντίστοιχη ελληνική.
Επιπλέον στην πρόσφατη δημοπρασία γαλλικών εταιρικών επενδυτικών ομολόγων συνολικής αξίας €215 δισεκατομμυρίων οριστικοποιούνται επιτόκια χαμηλότερα από τα ανάλογα τίτλων του γαλλικού δημοσίου με παρόμοιους χρόνους ωρίμανσης, με τους επενδυτές να αποκαλύπτουν πως προτιμούν να δανείζουν τις γαλλικές εταιρείες σε σχέση με το γαλλικό κράτος.
Στα μέσα του τρέχοντος μηνός η απόκλιση του γαλλικού επιτοκίου σε σχέση με την αντίστοιχη του γερμανικού αποκλιμακώνεται στις 135 μονάδες βάσης, αλλά η συγκεκριμένη εξέλιξη δεν συνεπάγεται επίλυση του προβλήματος χρέους, από την στιγμή που η Γαλλία αντιμετωπίζει δομικά προβλήματα και δεν διαθέτει κάποιους πραγματικά υπαρκτούς μηχανισμούς για να τα υπερκεράσει.
Στην λήξη του πρώτου εξαμήνου το γαλλικό δημόσιο χρέος ανέρχεται σε €3,6 τρισεκατομμύρια, μέγεθος που διαμορφώνει την σχέση χρέους προς ΑΕΠ στο 119%, την υψηλότερη από το 1946, όταν η χώρα ανοικοδομείται μετά τον ΙΙ Παγκόσμιο Πόλεμο και σύμφωνα με τα προσχέδια του προϋπολογισμού, πρόκειται να διευρυνθεί στο 121,7% το 2027.
Διογκώνονται χρέος και έλλειμμα
Η Γαλλία κινείται το 2026 με ένα έλλειμμα προϋπολογισμού της τάξης του 5,4% στο ΑΕΠ, που αποτελεί και ένα από τα μεγαλύτερα στην ΕΕ, με την τελευταία φορά που η χώρα εξισορροπεί το έλλειμμά της να αποδεικνύεται το 1973, επί προεδρίας του Richard Nixon στις ΗΠΑ.
Οι δανειακές ανάγκες του 2027 ανέρχονται στο πρωτοφανές ποσόν των €340 δισεκατομμυρίων, αυξημένες κατά €28 δισεκατομμύρια έναντι του 2026, ώστε να χρηματοδοτηθεί το γαλλικό έλλειμμα και να ανακυκλωθεί το μέρος του χρέους σε ωρίμανση. Τα τοκοχρεωλύσια αποτελούν πλέον την μεγαλύτερη δαπάνη του προϋπολογισμού, που υπερβαίνει και τις συνολικές δαπάνες για την παιδεία.
Πάντως οι περισσότεροι αναλυτές παραβλέπουν ένα ιδιαίτερα σημαντικό στοιχείο που αφορά τον μέσο χρόνο ωρίμανσης του γαλλικού δημόσιου χρέους και φθάνει χονδρικά τα 8 έτη και 6 μήνες. Κατά συνέπεια τα γαλλικά ομόλογα που εκδίδονται μετά το 2010 και στην διετία της υγειονομικής κρίσης του 2020-2021 με σχεδόν μηδενικά επιτόκια, ανακυκλώνονται με συνεχώς μεγαλύτερα, οπότε το βάρος του κόστους των τόκων ήδη πλήττει την γαλλική οικονομία.
Πέντε κρίσιμα ζητήματα
Κατά πρώτον η Γαλλία αποποιείται το εκδοτικό της δικαίωμα υπέρ του ευρωπαϊκού κοινού νομίσματος και συνεπακόλουθα η Κεντρική Τράπεζα Γαλλίας δεν καθορίζει την νομισματική πολιτική του κράτους που μεταφέρεται στην Ευρωπαϊκή Κεντρική Τράπεζα (ΕΚΤ). Οι ΗΠΑ ή η Ιαπωνία όταν αντιμετωπίζουν μεγάλες ρευστοποιήσεις των ομολόγων τους, οι κεντρικές τους τράπεζες έχουν την δυνατότητα να προβούν σε αγορές τίτλων του δημοσίου για να συγκρατήσουν την άνοδο των επιτοκίων τους.
Η Γαλλία πάντως αποποιείται την συγκεκριμένη δυνατότητα όταν υιοθετεί το ευρωπαϊκό κοινό νόμισμα, από την στιγμή που Ευρωπαϊκή Κεντρική Τράπεζα (ΕΚΤ) δημιουργεί τον Μηχανισμό Προστασίας Μετάβασης (Transmission Protection Instrument-TPI) που της επιτρέπει να αγοράζει ομόλογα των χωρών-μελών της Ευρωζώνης, όταν οι αποκλίσεις των επιτοκίων τους διευρύνονται δραστικά και δεν δικαιολογούνται από τα θεμελιώδη μεγέθη τους. Υπάρχει όμως ένα πρόβλημα που αφορά το γεγονός ότι μία χώρα-μέλος δικαιούται την συγκεκριμμένη προστασία, εφόσον ευθυγραμμίζεται με τους χρηματοοικονομικούς κανόνες της Ευρωζώνης.
Η Γαλλία ελέγχεται από τον Ιούλιο του 2024 για το υπερβολικό της έλλειμμα, όταν υπερβαίνει το όριο του 3%, οπότε καταστρατηγεί ένα βασικό κριτήριο της Ευρωπαϊκής Κεντρικής Τράπεζας (ΕΚΤ) για την διάσωσή της. Πάντως ο μηχανισμός προστασίας δεν ενεργοποιείται ποτέ και κανένας Ευρωπαίος πολιτικός δεν εισηγείται την αξιοποίησή του προς όφελος της Γαλλίας, ενώ και η επικεφαλής της ΕΚΤ δηλώνει πως η Γαλλία οφείλει να επιλύσει μόνη της τα προβλήματά της.
Σε απόλυτο αδιέξοδο
Το δεύτερο κρίσιμο ζήτημα εστιάζεται στο γεγονός ότι η Γαλλία δεν διαθέτει κάποια οδό διαφυγής από το αδιέξοδό της, καθώς ο πρωθυπουργός Sébastien Lecornu ηγείται κυβέρνησης της μειοψηφίας. Την 1η Οκτωβρίου παρουσιάζει το προσχέδιο του προϋπολογισμού, με περικοπές δαπανών και μέτρα ελέγχου εσόδων της τάξης των €43 δισεκατομμυρίων, με στόχο την αποκλιμάκωση του ελλείμματος στο 5% του ΑΕΠ. Ο πρωθυπουργός προειδοποιείται τον Σεπτέμβριο από τις Βρυξέλλες πως χωρίς εξοικονομήσεις στον προϋπολογισμό, το έλλειμμα θα διαμορφωθεί το 2027 στο 6,5% του ΑΕΠ.
Από την άλλη πλευρά η υπερψήφισή του του συνιστά ένα ακόμα ακανθώδες ζήτημα, με τους δημοσίους υπαλλήλους να απεργούν με την προοπτική αναστολής τιμαριθμικών αναπροσαρμογών, αυξήσεων και επιδοτήσεων στις συντάξεις. Κατά την διάρκεια του προηγουμένου έτους η κυβέρνηση συμφωνεί για την αναστολή των συνταξιοδοτικών μεταρρυθμίσεων του προέδρου Macron, ώστε τουλάχιστον να επιβιώσει η πρόταση, αν και η κίνηση προκαλεί τον οίκο αξιολόγησης S&P να υποβαθμίσει το αξιόχρεο της χώρας στο A+, που ακολουθεί την υποβάθμιση του οίκου FITCH, με διαφορά ενός μηνός.
Επιπλέον υπάρχουν και πολιτικές επιπλοκές, από την στιγμή που η χώρα οδηγείται σε προεδρικές εκλογές το 2027, με τα δημοσκοπικά ευρήματα να στοιχειοθετούν πως η παράταξη RASSEMBLEMENT NATIONAL-RN της Marine Le Pen έχει την απαιτούμενη δυναμική για να εκλέξει πρόεδρο. Συνεπακόλουθα ελάχιστοι πολιτικοί θα συμπεριλάβουν στο πρόγραμμά τους το ζήτημα των συντάξεων και της δημόσιας υγείας, σε μία χώρα όπου οι δημόσιες δαπάνες υπερβαίνουν το 50% του ΑΕΠ.
Αδυναμίες της γαλλικής οικονομίας
Το τρίτο ζήτημα επικεντρώνεται στην αδυναμία επιβολής νέων φόρων, από την στιγμή που η Γαλλία διατηρεί τα μεγαλύτερα φορολογικά βάρη για τον πληθυσμό της σε σχέση με τις αναπτυγμένες χώρες και ο τρέχων προϋπολογισμός βασίζεται σε έκτακτες φορολογήσεις σε πολύ υψηλά εισοδήματα, στα υπερκέρδη εταιρειών και σε επιχειρήσεις διαχείρισης οικογενειακού πλούτου. Εάν οι φορολογικές πιέσεις ενταθούν θα προκαλέσουν αναπόφευκτα φυγή κεφαλαίων και νέων ανθρώπων με μεγάλα προσόντα και δυνατότητες.
Το τέταρτο ζήτημα εστιάζεται στην αδυναμία διαφυγής μέσω της ανάπτυξης, από την στιγμή που η Κεντρική Τράπεζα Γαλλίας αναμένει ανάπτυξη της οικονομίας μόλις κατά 0,5% στο τρέχον έτος. Με αναιμική ανάπτυξη και έλλειμμα μεγαλύτερο του 5% του ΑΕΠ, το χρέος εξακολουθεί να διογκώνεται ταχύτερα σε σχέση με την οικονομία που έχει την αδήριτη ανάγκη να το υποστηρίξει.
Το πέμπτο ζήτημα επικεντρώνεται στην αδυναμία ελέγχου του δημοσίου χρέους, που σχεδόν κατά 57% παραμένει στα χαρτοφυλάκια αλλοδαπών επενδυτών, που δεν οφείλουν κάποια πολιτική σύμπλευση με τα γαλλικά συμφέροντα. Εάν αποφασίσουν ότι ο κίνδυνος εξελίσσεται απειλητικά για την ασφάλεια των χαρτοφυλακίων τους, θα ρευστοποιήσουν τίτλους με συνέπεια να πιέσουν ανοδικά τα επιτόκια, οπότε τα απλά μαθηματικά επιδεινώνουν την κατάσταση και πυροδοτούν περισσότερες πωλήσεις.
Σε αδρές γραμμές η Γαλλία εγκλωβίζεται χωρίς οδούς διαφυγής, από την στιγμή που δεν διαθέτει εκδοτικό δικαίωμα, δεν έχει περιθώρια επιβολής νέων φόρων και δεν έχει την απαιτούμενη δυναμική για ισχυρή ανάπτυξη, οπότε αναγκαστικά η αγορά ομολόγων πρόκειται να αποφασίσει για την τύχη της.
Μία φούσκα χρέους…
Αναμφίβολα η γαλλική οικονομία δεν πρόκειται να καταρρεύσει τον επόμενο ή τον μεθεπόμενο μήνα, αλλά πρόκειται για την πρώτη μεγάλη αναπτυγμένη οικονομία για την οποία η αγορά ομολόγων προφανώς αρχίζει να τιμολογεί το γεγονός ότι το χρέος της δεν δύναται να αποπληρωθεί, με βάση τις τρέχουσες συνθήκες. Οπωσδήποτε δεν πρόκειται για την τελευταία, από την στιγμή που δεν έχει να παρουσιάσει το μεγαλύτερο έλλειμμα στην Ευρωζώνη, με το Βέλγιο να εμφανίζει το 2025 έλλειμμα της τάξης του 5,2% του ΑΕΠ, έναντι 5,1% της Γαλλίας στο ίδιο έτος.
Στις αναπτυγμένες οικονομίες της Δύσης, οι κυβερνήσεις κατά την διάρκεια της τελευταίας δεκαπενταετίας δημιουργούν μεγάλα ελλείμματα, με βάση την υπόθεση ότι τα σχεδόν μηδενικά επιτόκια θα παραμείνουν για πάντα, αλλά οι συγκεκριμένες εποχές παρέρχονται ανεπιστρεπτί.
Δημιουργείται μία φούσκα χρέους στην αγορά ομολόγων της Δύσης που εκρήγνυται για χώρες, όπως η Γαλλία και η Ιαπωνία, προκαλώντας όμως το εύλογο ερώτημα για το που καταλήγουν τα κεφάλαια των ρευστοποιήσεων. Η ιστορία παρέχει την απάντηση στο συγκεκριμένο ερώτημα, από την στιγμή που κατά την κρίση της Ευρωζώνης του 2011 προκαλείται φυγή κεφαλαίων από το χρέος των χωρών της και κατευθύνεται στην αγορά αμερικανικών ομολόγων.
Η φυγή προσλαμβάνει τέτοιες διαστάσεις που παρά την υποβάθμιση του αξιόχρεου της αμερικανικής οικονομίας από τον οίκο αξιολόγησης S&P, το επιτόκιο του δεκαετούς ομολόγου υποχωρεί κάτω από το 2%. Ήδη αναδύονται κάποιες ενδείξεις από την συμπεριφορά του επιτοκίου του αμερικανικού δεκαετούς, που από το 5,5% στις αρχές Οκτωβρίου αποκλιμακώνεται στο 5,10% στα μέσα του μηνός, προφανώς χάρη στις αγορές κυρίως από τις ρευστοποιήσεις γαλλικών ομολόγων.
Η διαφορά με τις ΗΠΑ
Αναμφίβολα και οι ΗΠΑ αντιμετωπίζουν μεγάλα προβλήματα λόγω του τεραστίου χρέους τους, αλλά διαθέτουν το ισχυρότερο παγκόσμιο αποθεματικό νόμισμα, την μεγαλύτερη σε βάθος αγορά ομολόγων στον πλανήτη και μία κεντρική τράπεζα που διαθέτει το πλεονέκτημα να εξαγοράζει τους τίτλους της χώρας της. Η Γαλλία δεν κατέχει κανένα από τα συγκεκριμένα πλεονεκτήματα, οπότε όταν το επόμενο σκέλος της κρίσης χρέους πλήξει την Ευρώπη, τα κεφάλαια που θα αποσυρθούν με τις ρευστοποιήσεις θα κατευθυνθούν κατά κύριο λόγο προς την αμερικανική αγορά.
Για τους επενδυτές πρόκειται για ένα ζωτικό σήμα, από την στιγμή που όταν μία χώρα παύει να ελέγχει την αγορά των ομολόγων της η τελική λύση παραμένει η ίδια, με την κεντρική τράπεζα να παρεμβαίνει με μαζικές αγορές, είτε με κανόνες, είτε χωρίς κανόνες. Η Ευρωπαϊκή Κεντρική Τράπεζα (ΕΚΤ) πάντως έχει την εμπειρία του 2012, όταν ο τότε επικεφαλής της Mario Draghi υπόσχεται να πράξει “οτιδήποτε απαιτηθεί” για την διάσωση του ευρωπαϊκού κοινού νομίσματος.
Οπωσδήποτε η απόφαση για την κυκλοφορία νέου χρήματος για την αποτροπή της διάλυσης μίας συναλλαγματικής ένωσης προκαλεί πληθωριστικές πιέσεις και τα στοιχεία που επωφελούνται συμπεριλαμβάνουν την ενέργεια, τα βιομηχανικά και τα πολύτιμα μέταλλα, τα στρατηγικά ορυκτά και τις εταιρείες παραγωγής τους.