Βόμβες χρέους σε Ασία και Ευρώπη – Μετά την Ιαπωνία, η Γαλλία
15/10/2026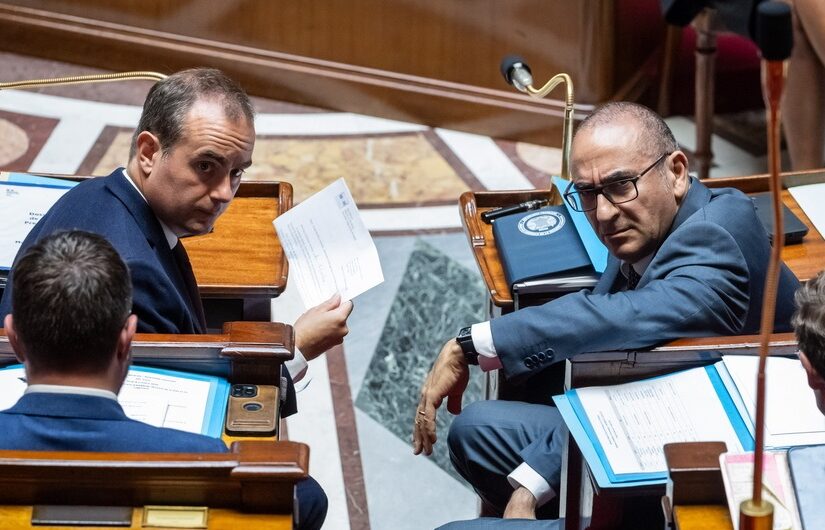

Οι αρνητικές εξελίξεις με την μεγάλη μείωση ρευστότητας που απειλεί τους δανεισμούς του δημοσίου – την στιγμή που οι συναλλασσόμενοι στις αγορές ομολόγων πιέζουν συνεχώς για μεγαλύτερες αποδόσεις – απειλούν την βιωσιμότητα του χρέους στην Ευρώπη, στις ΗΠΑ, στην Ιαπωνία και σε άλλες χώρες.
Η εύθραυστη χρηματοοικονομική κατάσταση της Γαλλίας είναι στο επίκεντρο, επισκιάζοντας προς το παρόν την Ιαπωνία. Ο πρωθυπουργός Sébastien Lecornu αποδύεται σε αγώνα δρόμου για να οριστικοποιήσει περικοπές δαπανών της τάξης των €54 δισεκατομμυρίων τον Οκτώβριο, με το επιχείρημα ότι μόνον η χρηματοοικονομική πειθαρχία παρέχει την δυνατότητα μείωσης ενός από τα μεγαλύτερα ελλείμματα της Ευρωζώνης.
Ο οίκος αξιολόγησης Fitch προειδοποιεί από τον Σεπτέμβριο του 2025 πως η γαλλική σχέση χρέους προς ΑΕΠ πρόκειται να αναρριχηθεί στο 120% το 2027, χωρίς να υπάρχει αξιόπιστη κατεύθυνση σταθεροποίησης και τελικά δεν σφάλλει όταν το 2026 η σχέση αναμένεται να διαμορφωθεί στο 119,3%. Επιπλέον, το ασφάλιστρο κινδύνου (CDS) του πενταετούς γαλλικού ομολόγου εκτινάσσεται από το 34 των αρχών Σεπτεμβρίου στο 72 στις αρχές Οκτωβρίου, με υπερ-διπλασιασμό του μόλις σε ένα μήνα.
Οι συζητήσεις για μέτρα όπως η αναστολή τιμαριθμικών αναπροσαρμογών, αυξήσεων και επιδοτήσεων στις συντάξεις πρόκειται να προκαλέσουν σφοδρές αντιδράσεις, αλλά ο Γάλλος πρωθυπουργός εμφανίζεται αποφασισμένος να προωθήσει τον προϋπολογισμό του, με πρώτο πραγματικό βήμα, τουλάχιστον θεωρητικά, την αποκατάσταση των χρηματοοικονομικών μεγεθών της χώρας σε βιώσιμα επίπεδα. Ουσιαστικά η κατάσταση στην Γαλλία αποτελεί την προμετωπίδα ενός ευρύτερου προβλήματος της Ευρωζώνης, που ανακλάται στην εκτίναξη των επιτοκίων των ομολόγων των χωρών-μελών της.
Η Ιαπωνία επιταχυντής της αναταραχής…
Παρά ταύτα, η Ιαπωνία παραμένει ο πλέον ισχυρός επιταχυντής της παγκόσμιας αναταραχής με τις κερδοσκοπικές συναλλαγές, γνωστές με την έκφραση “carry trade”, όπου ένας επενδυτές δανείζεται σε ένα νόμισμα με χαμηλό επιτόκιο για να το αξιοποιήσει στην αγορά στοιχείων σε ένα άλλο με υψηλό επιτόκιο, ώστε να καρπωθεί την διαφορά, να επαυξάνουν τους κλυδωνισμούς. Το ιαπωνικό γιέν βυθίζεται στα χαμηλότερα επίπεδα των τελευταίων τεσσάρων δεκαετιών, εξαναγκάζοντας σε μία μάλλον σπάνια αντίδραση το αμερικανικό υπουργείο Εξωτερικών.
Ο Αμερικανός Υπουργός Οικονομικών Scott Bessent αποφασίζει να παρέμβει για την διάσωση του γιέν, επαναλαμβάνοντας ανάλογη ενέργεια του 1998, αν και η ανάκαμψη των ισοτιμιών του ιαπωνικού νομίσματος δεν κρίνεται η αναμενόμενη, με βάση τις προσδοκίες του υπουργού. Πάντως αποδεικνύεται αρκετή για να προκαλέσει επανεκτιμήσεις στις αγορές συναλλάγματος και έστω και προσωρινά ανακοπή της πτωτικής τάσης.
Το θέατρο των αγορών συναλλάγματος συμπίπτει με την 41η επέτειο της Συμφωνίας Plaza του 1985, όταν τότε κυρίως η Ιαπωνία, αλλά και άλλες αναπτυγμένες χώρες, αποφασίζουν να χειραγωγήσουν τις συναλλαγματικές τους ισοτιμίες για να χαλιναγωγήσουν την άνευ ορίων άνοδο του αμερικανικού δολαρίου.
Οι ανησυχίες του Bessent
Με την Συμφωνία Plaza (Plaza Accord), προβλέπεται η απελευθέρωση των συναλλαγματικών ισοτιμιών των νομισμάτων ΗΠΑ και Ιαπωνίας, με την είσοδο σε καθεστώς ελεύθερης διακύμανσης στις αγορές. Ο στόχος τότε έγκειται στην ρύθμιση του καθεστώτος του ελεύθερου εμπορίου που ταλανίζεται από τις ανισορροπίες του, ενώ στην σύγχρονη περίοδο εστιάζεται στην διάσωση μίας παραπαίουσας αρπάγης σε έναν εντεινόμενα πολυκεντρικό κόσμο.
Όμως στην τρέχουσα περίοδο η ισοτιμία αποκλίνει κατά περίπου 33% με την “εύλογη αξία” των 105 έως 125 γιέν ανά δολάριο να αναρριχάται στο 158. Αν και οι πραγματικές ανησυχίες του Bessent εστιάζονται στην αύξηση της κινεζικής ανταγωνιστικότητας, το ενδιαφέρον του για τις ισοτιμίες του γιέν, ανακλά τους προβληματισμούς της κυβέρνησης Τραμπ για το γεγονός ότι το αμερικανικό δολάριο ενισχύεται υπερβολικά, σε βάρος της εξαγωγικής δραστηριότητας της χώρας.
Η επιθυμία του Ντόναλντ Τραμπ από τον Απρίλιο του 2025 για μία “Συμφωνία Mar-a-Lago” στα πρότυπα της Συμφωνίας Plaza, έχει στόχο της το κινεζικό γουάν και το τεράστιο εμπορικό πλεόνασμα των $1,2 τρισεκατομμυρίων σε πείσμα των αμερικανικών δασμών. Από το 1980 όταν Τραμπ αποτελεί έναν μεγαλοεπιχειρηματία στην αγορά ακινήτων, η Ιαπωνία αποτελεί ένα οικονομικό φόβητρο και σύμφωνα με τις απόψεις του ανήκει στην ομάδα των χωρών που εκμεταλλεύονται ανελέητα τις ΗΠΑ, με την Ιαπωνία να συνιστά τότε το πρότυπό τους.
Ο Τραμπ και ο Bessent προφανώς θεωρούν πως η πολιτική του Τόκυο διαμορφώνεται με μεγαλύτερη ευχέρεια προς τα συμφέροντα των Αμερικανών σε σχέση με την ανάλογη του Πεκίνου. Ο Bessent λόγου χάρη πιέζει κατά την διάρκεια των τελευταίων τριών μηνών ασφυκτικά την Κεντρική Τράπεζα Ιαπωνίας να προχωρήσει ταχύτερα σε Πιστωτική Συρρίκνωση (QT), δηλώνοντας μάλιστα στις αγορές πως “έχει τον έλεγχο”, αναφορικά όταν στοιχηματίζουν κατά του ιαπωνικού γιέν και της Κεντρικής Τράπεζας Ιαπωνίας.
Πάντως δεν εμφανίζεται ιδιαίτερα ομιλητικός όσον αφορά την Κεντρική Τράπεζα Κίνας που παραμένει αγκυροβολημένη σε χαμηλά επιτόκια, παρά τον εντυπωσιακά μεγαλύτερο οικονομικό όγκο του Πεκίνου με ένα ΑΕΠ της τάξης των $20,8 τρισεκατομμυρίων, έναντι $4,3 τρισεκατομμυρίων του Τόκυο. Ένα σημαντικό μέρος των ανησυχιών του όμως επικεντρώνεται στο γεγονός ότι η Ιαπωνία παραμένει ο μεγαλύτερος αλλοδαπός κάτοχος αμερικανικού χρέους, διακρατώντας συνολικά $1,1 τρισεκατομμύριο σε τίτλους του ομοσπονδιακού δημοσίου.
Οι ανησυχίες του Bessent
Το οικονομικό επιτελείο του Bessent πασιφανώς ανησυχεί με την προοπτική οι Ιάπωνες ανώτατοι αξιωματούχοι του υπουργείου Οικονομικών να προχωρήσουν σε μαζικές πωλήσεις αμερικανικών τίτλων για την στήριξη των ισοτιμιών του γιέν, προκαλώντας πανικό στις αγορές και άνοδο των αμερικανικών επιτοκίων, αλλά και άλλων χωρών, ειδικά στην Ευρώπη, σε ακόμα υψηλότερα επίπεδα.
Στην τελευταία οικονομική του έκθεση για την παγκόσμια οικονομία, το Διεθνές Νομισματικό Ταμείο προειδοποιεί από την διάσκεψη της Μπανγκόνγκ πως η παγκόσμια οικονομία εγγίζει τα όρια των αντοχών της, προμηνύοντας επικίνδυνες εξελίξεις. Οι αγορές και οι μεγάλοι θεσμικοί επενδυτές παραμένουν οπωσδήποτε σε κατάσταση επιφυλακής και προηγούνται χρονικά της συγκεκριμένης ενδεχόμενης δυναμικής.